Иван Иванов: Информираният избор започва с разбирането как се управляват пенсионните ни спестявания
 Главният изпълнителен директор на „ЛЕВ ИНС Пенсионно Осигуряване“ за това как се инвестират пенсионните ни вноски, как се балансират рискът и доходността и от какво зависи финансовото ни бъдеще
 от profit.bgПартньорско съдържание
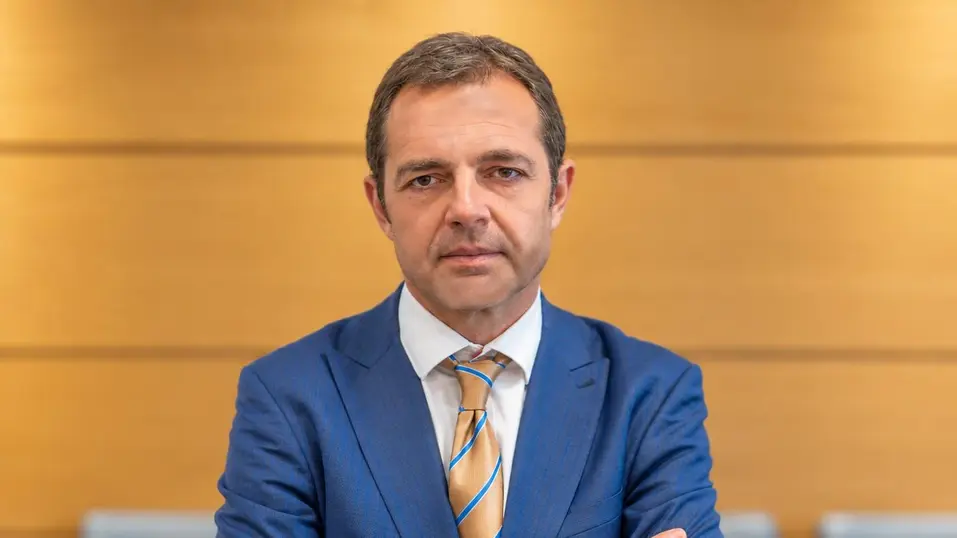
Как се превръщат пенсионните вноски в дългосрочни инвестиции? Каква е връзката между доходността и риска и защо разбирането на инвестиционните решения е толкова важно за финансовото ни бъдеще? По тези въпроси разговаряме с Иван Иванов, CFA, главен изпълнителен директор на „ЛЕВ ИНС Пенсионно Осигуряване“.
Успехът на една инвестиционна стратегия се измерва в десетилетия, а не в резултатите от една година.. Затова отговорното пенсионно планиране изисква не само професионално управление на средствата, но и разбиране на принципите, по които те се инвестират. В свят на динамични финансови пазари и все по-широки инвестиционни възможности достъпът до достоверна информация и способността да оценяваме връзката между доходност, риск и инвестиционен хоризонт са в основата на информирания избор.
Г-н Иванов, много хора знаят, че имат пенсионна партида, но не и как се управляват средствата им. Как работят пенсионните фондове?
При допълнителното пенсионно осигуряване средствата се натрупват по индивидуални партиди и се инвестират в различни финансови инструменти като държавни и корпоративни облигации, акции и други допустими активи. Основната цел е постигането на дългосрочен инвестиционен резултат при отговорно управление на риска и спазване на нормативните изисквания. Но според мен днес разговорът за пенсионните спестявания трябва да надхвърли въпроса за постигнатата доходност. Истинската стойност на пенсионните инвестиции се измерва в десетилетия, а не в резултатите за една година. Затова е важно да разбираме не само колко средства сме натрупали, но и как се инвестират те, какъв риск поемаме и как инвестиционната стратегия съответства на периода до пенсиониране.
В ЛЕВ ИНС Пенсионно Осигуряване вярваме, че нашата отговорност не се изчерпва с професионалното управление на активите. Тя включва и задължението да предоставяме ясна, достъпна и прозрачна информация, така че клиентите да могат да вземат информирани решения. За мен най-важната промяна е в начина, по който хората започват да мислят за пенсионните си спестявания – не просто да питат „Каква доходност постигнахте?“, а „Как управлявате парите ми, какъв риск поемате и защо този инвестиционен подход е подходящ за мен?“. Именно този разговор искаме да насърчаваме.
Доходността често е водещ критерий при избор на пенсионен фонд. Достатъчна ли е тя?
Доходността е важен показател, но сама по себе си не дава пълна представа за управлението на пенсионните средства. При сравняването на фондове е необходимо да се разглеждат резултати за съпоставими периоди, равнището на инвестиционния риск, инвестиционната политика и приложимите такси. Постигнатата доходност за минал период не гарантира бъдещи резултати.Тук бих казал, че не е достатъчно да знаем каква доходност е постигнал даден фонд. Важно е да разбираме при какъв риск е постигната тя и какви фактори могат да повлияят върху бъдещите инвестиционни резултати. Затова е препоръчително хората да използват официално публикуваните данни на пенсионноосигурителните дружества и Комисията за финансов надзор.
Каква е ролята на управлението на риска?
Винаги съм разглеждал риска не като абстрактно понятие, а като величина, която можем да анализираме, измерваме и управляваме. В инвестиционния процес всяко решение е свързано с определена степен на несигурност. Нашата задача е да оценяваме тази несигурност чрез количествени модели, анализ на вероятностите и различни пазарни сценарии. При управлението на пенсионните средства следим редица фактори – пазарен, кредитен и ликвиден риск, взаимовръзките между отделните активи и възможното им поведение при неблагоприятни икономически условия.
За мен доброто управление на риска не означава да търсим инвестиции без риск - такива практически не съществуват. Означава да разбираме какъв риск поемаме, защо го поемаме и дали той е обоснован спрямо очакваната доходност и дългосрочните инвестиционни цели. В нашето дружество разглеждаме управлението на риска като неразделна част от инвестиционния процес, основана на системен анализ, количествена оценка и спазване на нормативните изисквания. В крайна сметка отговорното инвестиране не е въпрос само на това колко можем да спечелим, а и на това какви загуби е възможно да понесем по пътя към дългосрочната цел.
Защо инвестиционният хоризонт е толкова важен?
Пенсионното осигуряване е дългосрочно по своя характер. Продължителността на периода на натрупване има значение за възможностите за реализиране на инвестиционен резултат. Финансовите пазари преминават през периоди на растеж и спад, които могат да повлияят върху стойността на пенсионните активи. По-дългият инвестиционен хоризонт създава възможности за натрупване на доходност във времето, но не елиминира риска от загуби и не гарантира положителен резултат. Тук искам да подчертая, че в пенсионното планиране времето има съществено значение. Затова е важно хората да се интересуват от своите пенсионни спестявания и начина на тяхното управление през целия период на осигуряване, а не само когато наближат пенсионна възраст.
Какво значение ще има мултифондовият модел за информирания избор?
Предстоящото въвеждане на мултифондовия модел от 1 януари 2027 г. поставя допълнителен акцент върху разбирането на инвестиционния риск. Моделът предвижда различни инвестиционни профили както следва: динамичен, балансиран и консервативен, при условията и ограниченията, определени в Кодекса за социално осигуряване. Това създава възможност инвестиционният подход да бъде по-добре съобразен с възрастта и периода до пенсиониране на осигурените лица. Информираният избор предполага човек да разбира връзката между инвестиционния хоризонт, възможната доходност и риск. Няма инвестиционен подход, който да е еднакво подходящ за всички.
Какво бихте посъветвали хората, които искат да направят по-информиран избор за своето пенсионно осигуряване?
На първо място да проверяват информацията от официални и надеждни източници.
Важно е да познават състоянието на индивидуалната си пенсионна партида, инвестиционната политика на фонда, публикуваните показатели за доходност и риск и приложимите такси. Когато сравняват пенсионни фондове, е необходимо да използват съпоставими данни и да не се ръководят единствено от резултатите за кратък период. В ЛЕВ ИНС Пенсионно Осигуряване поставяме акцент върху предоставянето на достъпна информация за допълнителното пенсионно осигуряване, инвестиционните принципи и рисковете, свързани с управлението на средствата.
За мен информираният избор започва с три въпроса: Как се управляват средствата ми? Какъв риск се поема? Какво означават публикуваните инвестиционни резултати? Когато човек разбира отговорите, той има по-добра основа за своите дългосрочни финансови решения.
Иван Иванов е Главен изпълнителен директор на „ЛЕВ ИНС Пенсионно Осигуряване“. Той има над 20 години опит във финансовия сектор, с фокус върху управлението на инвестиции и пенсионни фондове. Преди да поеме настоящата си позиция, ръководи Инвестиционния отдел в ПОК „ДСК-Родина“ и заема ключови роли като портфолио мениджър и финансов анализатор. Притежава CFA квалификация и е лицензиран инвестиционен консултант. В работата си следва принципа, че устойчивите резултати се постигат чрез дългосрочно мислене, дисциплина и отговорност към всяко индивидуално финансово решение.
Партньорско съдържание
Последни Бизнес
виж още

Американски конгресмени викат шефа на Nvidia на изслушване заради опасения от китайски шпионаж
Влиятелни републиканци настояват Дженсън Хуанг да даде обяснения пред комисии в Конгреса след публикации, че е станал мишена на китайска шпионска операция
Европа има капитал, България има талант. Къде се къса връзката?
Дейвид Хуг, Даниел Томов, Георги Митов и Георги Ранделов обсъдиха на Digital Trends 2026 защо капиталът се концентрира в по-зрели компании и как AI променя финансирането на стартъпите
След срива на Уолстрийт AI разпродажбата удари и Азия
Спадът при Nvidia, AMD и Micron се пренесе към TSMC, Samsung и SK Hynix, докато инвеститорите преоценяват риска от забавяне на строителството на центрове за данни в САЩ
Последни Profit
виж още
Големи инвеститори се съмняват, че Anthropic може да излезе на борсата с оценка от 1,5 трилиона долара
Други обаче смятат, че финансовите резултати за октомври могат да смекчат последиците от разпродажбите на пазарите
Близо 90 милиона разселени хора по света са изложени на сериозни климатични рискове, предупреждава ООН
Според доклад на ВКБООН сушите, наводненията и екстремните горещини застрашават хората, принудени да напуснат домовете си заради конфликти и насилие, като затрудняват и възможностите им за трайно завръщане