Ще се намеси ли ЕЦБ във Франция? Ключът е фискалната политика, отговаря Лагард
 Президентът на централната банка на еврозоната засега отхвърля спекулациите за евентуална намеса във френската дългова криза с аргумента, че решението ще бъде вътрешно


Президентът на Европейската централна банка Кристин Лагард отхвърля спекулациите за евентуална намеса на финансовата институция във все по-задълбочаващата се криза във Франция.
На въпрос на CNN дали ЕЦБ планира да се намеси, тя отговаря, че решението за нестабилното състояние на втората по големина икономика в ЕС ще бъде вътрешно.
„Има конкретни обстоятелства, които водят до това някои страни да бъдат засегнати в по-голяма степен, като Франция е типичен пример“, коментира Лагард по време на събитието CNN Global Perspectives в Банкок.
„В този конкретен случай основното и първо решение се крие във Франция и е свързано с фискалната политика“, допълва президентът на ЕЦБ.
Франция е въвлечена в бързо ескалираща спирала на криза с държавния дълг, която рискува да повлече ЕС след себе си. Финансовият натиск се усили в последните седмици, тъй като доходността на облигациите скочи, а на този фон безпрецедентни ученически протести разтърсват страната.
Държавният дълг достигна близо 120% от БВП, докато доходността на 10-годишните облигации скочи до почти 5% – най-високото ниво от повече от две десетилетия, което доведе до повишаване на разходите по заемите и забавяне на икономическата активност.
Всичко това, в съчетание с високите разходи за социално подпомагане в страната, оставя на правителството малко място за маневри и почти никакво за удовлетворяване на исканията на учениците, които настояват за решения на проблемите с недостига на персонал и амортизираните училищни сгради.
Инвеститорите също са загрижени, че усилията за намаляване на дефицита могат да бъдат затруднени, като се има предвид, че следващата година са президентските избори.
Лагард обаче подчертава, че нарастващата доходност на облигациите не е характерна само за Франция.
Тази на облигациите в големи икономики като САЩ, Германия и Япония също нараства в последните седмици в резултат на съвкупност от фактори, включително нарастващия държавен дълг и продължителния енергиен шок, причинен от войната в Иран.
Ситуацията във Франция обаче от седмици засили все повече спекулации дали централната банка на еврозоната може да се намеси в подкрепа на икономиката на страната.
ЕЦБ от своя страна разполага с Инструмент за защита на трансмисионния механизъм (TPI), позволяващ да се придобиват държавни облигации на членки на еврозоната без предварително определен лимит. Прилагането на инструмента обаче е обвързано с редица условия като необосновано и хаотично влошаване на финансирането в дадена икономика.
СВЪРЗАНИ СТАТИИ
„Отнемат ни бъдещето“: Грета Тунберг се включи в ученическите протести във Франция
Учениците са решени да окажат натиск върху правителството за решение на проблемите с големия брой отсъстващи учители, лошите условия в сградите, претоварените часови разписания и други. Искат и 10 милиарда евро повече инвестиции за гимназиите
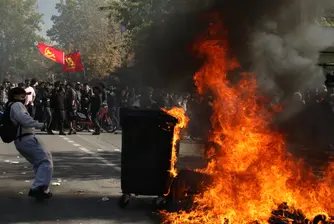
Барикади по улиците, разпродажба на дълга: Франция влиза в опасна спирала
Страната е подложена на разпродажба на държавния дълг в навечерието на президентските избори. Все повече инвеститори се опасяват, че кризата може да разтърси и еврозоната
В лабиринта на държавния дълг: Има ли изход за Франция
В условията, когато втората по големина икономика в ЕС вече е обхваната от дълбоки социални напрежения, кандидатите за наследството на Еманюел Макрон са под натиск да обяснят как биха овладели държавния дълг – но стратегически отговори засега няма
Последни Бизнес
виж още
Международната енергийна агенция: Дизелът остава дефицитен поне до втората половина на 2027 г.
Deutsche Bank: „Свръхинтелектът може никога да не се появи“
„Всички заедно просто нямаме достатъчно въображение, за да си представим какви ще бъдат работните места на бъдещето“, казва ръководителят на макроикономическите изследвания в банката Джим Рийд
Европейската технологична надежда ASML вижда търсене чак до 2030 г., печалбата надминава очакванията
ASML е единствената компания в света, която произвежда машини за литография с екстремна ултравиолетова светлина, или EUV

Акциите на чип компаниите записаха най-лошата си серия от 16 месеца, докато ентусиазмът около AI отслабва
Пазарът очаква срещата на Anthropic с инвеститорите, а огромните разходи на технологичните компании срещат все повече съмнения
Последни Profit
виж още
Хуманоидни роботи се обучават да работят нощни смени в датски супермаркети
Веригата Føtex тества машини на китайската Unitree, които трябва да започнат самостоятелно да зареждат стоки по рафтовете до началото на 2027 г.
Украйна е изненадана от ограничения в Starlink и пропуски в разузнавателната информация по време на руска атака
Москва пренебрегва обявеното от Доналд Тръмп „енергийно примирие“, докато украинските сили изпитват проблеми със свързаността през сателитната мрежа на Илон Мъск