Барикади по улиците, разпродажба на дълга: Франция влиза в опасна спирала
 Страната е подложена на разпродажба на държавния дълг в навечерието на президентските избори. Все повече инвеститори се опасяват, че кризата може да разтърси и еврозоната
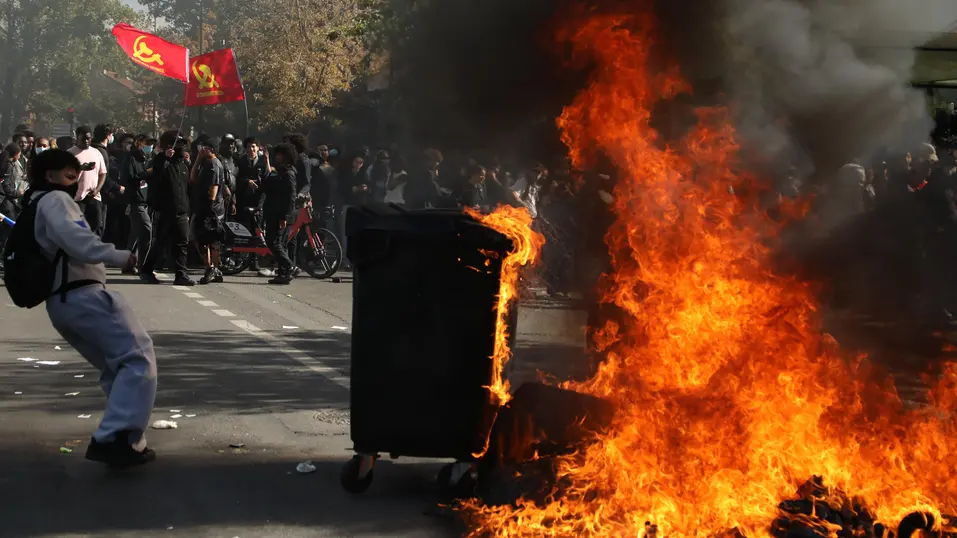

Докато стотици хиляди французи излязоха по улиците миналата седмица срещу планираните бюджетни съкращения, пазарът на държавен дълг също показа колко дълбоко е недоверието към публичните финанси.
Учители, медицински сестри и държавни служители протестираха срещу това, което определят като непоносими мерки за икономии. Общественото недоволство може да провали плановете на правителството да овладее дефицита. Успоредно с това тежката разпродажба на френски държавни облигации доближи разходите по заемите до 5% – най-високото равнище от почти четвърт век.
„Училища без пари, държава без бъдеще“, гласеше един от плакатите на протестиращ в Париж. Част от учениците прибегнаха до по-радикални действия, блокирайки гимназии, влизайки в сблъсъци с полицията и палейки пожари. Това доведе до 5000 ареста.
Франция се оказва притисната между протестиращите, които искат повече средства от държавата, и инвеститорите, които наказват фискалните рискове чрез разпродажба на френски държавен дълг, пише Financial Times.
На Франция вече ѝ струва по-скъпо да се финансира от Италия и Гърция, а все повече големи френски компании могат да заемат пари при по-ниска пазарна лихва от самата държава. Сред страните от Г-7 именно Франция е пострадала най-силно от разпродажбата на държавен дълг, предизвикана от войната с Иран.
„Вече се намираме в бавно развиваща се, дълбока и структурна криза“, казва пред FT Пиер Московиси, финансов министър в последната фаза на дълговата криза в еврозоната през 2012 г.
„Франция вероятно е твърде голяма, за да фалира, но не е твърде голяма, за да бъде наказана от пазарите.“
Напрежението расте с изострянето на спора за бюджета и наближаването на президентските избори през април, които могат да доведат до сблъсък между крайната десница и крайната левица.
Инвеститорите се опасяват, че страната може да изпадне в пълномащабна дългова криза, която да разтърси и еврозоната.
В понеделник еврото падна до 17-месечно дъно спрямо долара заради засилващите се опасения за отражението на френската дългова криза върху валутния съюз.
Еманюел Мулен, управител на Френската централна банка, определя сътресенията на пазара като „сериозни и тревожни“, макар да смята, че страната все още може да възстанови контрола върху ситуацията.
„Който и да бъде избран за президент, ще се изправи пред високи лихви, висока цена за обслужване на дълга, необходимост дефицитът да бъде свален под 3% и самият дълг да бъде намален“, казва Мулен пред FT.
„Ако не предприемем действия, съществува реален риск постепенно да бъдем задушени от растящите лихви. Трябва да запазим контрола върху собствената си съдба.“
Френският държавен дълг вече достига 3,5 трилиона евро, или почти 120% от БВП – далеч над средното равнище за еврозоната. Разходите по обслужването му растат толкова бързо, че вече са най-голямото перо в държавния бюджет, изпреварвайки образованието и отбраната.
Само за месец премията, която Франция плаща спрямо германските държавни облигации, се е увеличила с близо две трети. При 10-годишния дълг тя вече е около 1,4 процентни пункта и се доближава до равнищата от дълговата криза в еврозоната.
Разпродажбата продължи дори след като миналата седмица правителството представи бюджет за 2027 г. със сериозни мерки за ограничаване на разходите.
При най-лошия сценарий някои анализатори смятат, че Европейската централна банка може да бъде принудена да се намеси. Подобна помощ вероятно би дошла с изисквания за структурни реформи, включително намаляване на пенсионните разходи – мярка, която френското общество отдавна отхвърля.
„Франция върви насън по пътя към финансова криза“, казва Майк Ридъл, фонд мениджър във Fidelity International.
„Имам усещането, че и останалите пазари вече започват да го забелязват.“
Битката за бюджета
В Париж министри и бивши държавни служители омаловажават риска Франция да изпадне в истинска дългова криза. Те посочват високите спестявания на домакинствата, надеждната данъчна система и стабилния банков сектор.
Франция не е единствената държава, изправена пред растяща доходност по дългосрочните държавни облигации на фона на глобалната разпродажба. Търговете за френски дълг продължават да привличат повече поръчки от предлаганите книжа.
„Франция не е Гърция по време на дълговата криза в еврозоната“, казва Мулен. „Ако тази година бъде приет бюджет, който намалява разходите и свива дефицита, както предлага правителството, пазарите ще бъдат успокоени от този конкретен акт на фискална консолидация.“
Според него разговорите дали ЕЦБ ще се притече на помощ пропускат същината на проблема.
„Предпазният механизъм е много по-близо до нас. Той е в способността на французите и избраните от тях представители да осъзнаят необходимостта от възстановяване на публичните финанси.“
Дългът е нараснал с над 1 трилион евро през деветте години от управлението на Еманюел Макрон. Реформите му в подкрепа на бизнеса бяха последвани от мащабни държавни разходи за смекчаване на последиците от поредица кризи.
След като Макрон свика предсрочни парламентарни избори през 2024 г., липсата на мнозинство превърна бюджетните дебати в окопна война. Тя вече свали двама премиери, а дефицитът остава над 5% от БВП трета поредна година.
„Точно тук се вижда защитата, която еврото дава на Франция“, казва Московиси.
„Ако все още имахме национална валута, разликите в лихвите щяха да бъдат още по-големи.“
Миналата седмица премиерът Себастиен Льокорню предложи пакет от съкращения на разходите и данъчни увеличения на стойност 43 млрд. евро в бюджета за следващата година. Сред мерките са ограничения върху увеличенията на пенсиите и частично замразяване на заплатите в държавния сектор.
Макрон настоява Льокорню да предложи амбициозни съкращения, за да успокои пазарите. Колкото по-мащабни и непопулярни са мерките обаче, толкова по-уязвимо става правителството на малцинството пред вот в парламента.
Френското правителство разполага с конституционни механизми да прокара бюджета без парламентарно одобрение, но подобен ход би бил безпрецедентен и вероятно ще засили съпротивата.
Нов трус на пазара на държавен дълг би бил почти неизбежен, ако правителството падне по време на бюджетните дебати, които могат да продължат до края на годината.
Инвеститорите се съмняват и че бюджетът ще осигури достатъчно съкращения, за да бъде постигната целта на Льокорню за дефицит от 5% през 2027 г.
За тази година той вече се очаква да нарасне до 5,4% заради забавянето на икономиката и по-високите разходи за финансиране. Обещанието Франция да върне дефицита в рамките на европейския лимит от 3% от БВП до 2029 г. в момента изглежда далеч от изпълнение.
Допълнителна несигурност носи президентската надпревара догодина.
Марин льо Пен, която представлява крайната десница и води в социологическите проучвания, се опитва да успокои пазарите и избирателите с обещание за 125 млрд. евро бюджетни съкращения в рамките на пет години.
Тя призова и държавният дълг да бъде ограничен до 60% от БВП – наполовина спрямо сегашното му равнище – с цел страната да бъде отдалечена „от ръба на финансова, икономическа и морална криза“.
В същото време Льо Пен обещава да намали пенсионната възраст за някои категории работници и ДДС върху енергията и основните хранителни продукти – мерки, които могат да добавят десетки милиарди евро към дълга.
Проучванията показват, че крайнолевият лидер Жан-Люк Меланшон също има шанс да стигне до балотаж срещу Льо Пен, макар да сочат убедителна негова загуба на втория тур.
Бившият троцкист наскоро заяви, че френските държавни облигации, държани от централната банка, могат просто да бъдат хвърлени „в огъня“ или анулирани без последствия. Самият факт, че подобна идея се обсъжда публично, разтревожи инвеститорите.
Фискалното положение на втората по големина икономика в еврозоната продължава да се влошава. Франция не е имала балансиран бюджет от 1974 г., а дори след изключване на лихвените плащания отчита дефицит всяка година от 2002 г. насам.
Данъчната тежест вече е около 44% от БВП, сред най-високите в света, при средно 34% за страните от ОИСР. Почти една четвърт от публичните разходи отиват за пенсии, а опитите за повишаване на пенсионната възраст редовно предизвикват масови протести.
Порочната спирала
Никъде отслабването на икономическата позиция на Франция не личи толкова ясно, колкото на пазара на държавен дълг.
Дълго време Париж беше считан за част от т.нар. „полуядро“ на еврозоната – сравнително сигурен кредитополучател, чиито облигации се търгуват при малко по-висока доходност от германските. Италия и Гърция традиционно бяха част от „периферията“ заради по-високия риск.
Политическата блокада и растящият дълг промениха тази картина. Поредица от понижения на кредитния рейтинг увеличи разходите за финансиране, които надминаха тези на Гърция в края на 2024 г., а миналата година и тези на Италия. Инвеститорите вече наричат Франция „новата периферия“.
Цената на държавното финансиране вече е по-висока и от тази на големи френски компании като LVMH и Sanofi. Според Goldman Sachs към края на септември повече от една четвърт от френските компании с инвестиционен кредитен рейтинг са имали по-ниска доходност по облигациите си от съпоставимите френски държавни книжа.
Разходите по заемите растат и в останалите големи западни икономики след края на пандемията, но войната с Иран ускори тенденцията. Централните банки повишиха лихвите заради инфлацията, подхранвана от по-скъпия петрол, а Франция беше засегната особено силно заради опасенията около публичните ѝ финанси.
При понижаването на рейтинга на френския държавен дълг миналия месец Scope предупреди, че растящата доходност ще ограничи допълнително фискалната гъвкавост. По-късно този месец предстои нов тест с оценката на Moody’s.
Правителството очаква лихвените плащания да достигнат 79 млрд. евро тази година и 91 млрд. евро, или 2,9% от БВП, през 2027 г.
Дори тези прогнози предполагат средна доходност от 4,3% по 10-годишните френски държавни облигации от 2027 г. нататък. Оттогава тя вече се е повишила над 4,8%.
Анализатори на Morgan Stanley предупреждават, че доходност над заложеното равнище представлява „значителен риск от по-високи лихвени разходи през следващите години“.
Така Франция рискува да навлезе в самоподхранваща се спирала: по-високите разходи за обслужване на дълга увеличават дефицита, а инвеститорите отговарят с още по-висока доходност и по-скъпо финансиране.
ЕЦБ разполага с възможността да купува големи количества държавни облигации и да се превърне в крайна защитна линия при пълномащабна дългова криза.
През 2022 г. централната банка създаде специален инструмент за спешно изкупуване на облигации срещу „необосновани“ и „хаотични“ движения на пазара, които представляват „сериозна заплаха за предаването на паричната политика“.

Т.нар. Инструмент за защита на трансмисионния механизъм (TPI) досега никога не е бил използван, а условията за активирането му са строги. През 2022 г. ЕЦБ отказа да се намеси дори когато разликата между доходността по италианските и германските държавни облигации достигна 2,5 процентни пункта – повече от един процентен пункт над сегашната премия по френския дълг.
ЕЦБ заявява, че ще използва инструмента само за държави, които водят „разумна и устойчива фискална и макроикономическа политика“.
„Разширяване на спредовете без ясни усилия за фискална консолидация няма да задейства TPI“, казва Карстен Бжески от ING.
Главният икономист за Европа на Morgan Stanley Йенс Айзеншмит, бивш служител на ЕЦБ, смята, че Управителният съвет „би предпочел да не докосва TPI“ заради политическата чувствителност около подобни покупки.
Според него засега има „оскъдни доказателства“, че растящите разходи за финансиране пречат на паричната политика.
„Но ЕЦБ със сигурност ще следи ситуацията много внимателно.“
Мандатът на Кристин Лагард изтича през октомври 2027 г., а тя наскоро заяви, че може да напусне „няколко месеца преди края на мандата“.
Последни Бизнес
виж още
Биткойн е в дългосрочен възходящ тренд. Колко още може да продължи?
Бичият сигнал „златен кръст“ се появи за първи път от повече от три години. Предишният беше последван от впечатляващ ръст
Цели икономики вече зависят от AI бума. Световната банка предупреждава за риска от обрат
От американските инвестиции за трилиони долари до азиатския износ – изкуственият интелект вече е ключов двигател на растежа, но Световната банка предупреждава, че концентрацията носи системен риск
Nasdaq на нов рекорд, докато доходността по американските облигации се изкачва до 24-годишни върхове
Технологичните акции продължават да водят ръста на Уолстрийт, но скъпият дълг, високият петрол и очакванията за още по-строга политика на Фед държат пазарите под напрежение
Последни Profit
виж още
Премиерът свиква спешна среща заради поразените от дронове кораби
Единият плавателен съд е потънал, а на борда на другия е избухнал сериозен пожар
След пробива в Австралия и нови правила в ЕС OpenAI затяга контрола върху AI
Компанията въвежда невидими водни знаци за генериран текст и допълнителни защити за автономните си агенти, докато регулаторите настояват за повече прозрачност и отчетност