Франция и Белгия са в капана на разделения пазар на облигации в еврозоната
 Глобалните разпродажби и опасенията заради войната в Иран подтикват инвеститорите да насочат вниманието си към нова група държави, изправени пред предизвикателства с дълга, на мястото на обичайните длъжници от предишната криза

На пазарите на облигации в еврозоната се наблюдава нарастващо разделение между силно задлъжнели държави като Франция и Белгия и по-сигурни длъжници като Германия.
То е причинено най-вече от войната в Иран, която повиши инфлацията и лихвените разходи, привличайки вниманието на „облигационните стражи“ към нова група „по-слаби кредитополучатели“, съобщава Financial Times.
Управителите на облигационни фондове твърдят, че възникващото разделение напомня на предишната дългова криза в еврозоната, когато инвеститорите бързаха да се „отърват“ от облигациите на по-слабите „периферни“ длъжници, насочвайки се към „основните“ държави като Германия.
Сега обаче, след години на спокойствие, тревожните тенденции в развитието на дълга, изострени от войната, извеждат Париж и Брюксел начело в притесненията на инвеститорите, докато бившите проблемни зони като Испания и Ирландия започват да се възприемат като по-малко рискови, допълва изданието.
Доходността по 10-годишните френски облигации се е повишила с 1,6 процентни пункта от началото на войната в Иран в края на февруари, като в един момент премина прага от 5% за първи път от 2002 г., докато съответната доходност в Белгия се повишава с 1,2 пункта до 4,3%.
„Събитията във Франция накараха всички да се замислят и да обърнат внимание на фундаменталните показатели“, коментира Ейприл ЛаРус, съръководител на отдела за управление на глобални клиентски портфейли в BNY Investments. Оттогава „по-слабите кредитополучатели“ в еврозоната са особено „подложени на съмнения относно тяхното фискално състояние“, допълва експертът.
Доходността по облигациите на държави, които в миналото са изпитвали финансови затруднения, като Ирландия, продължава да се търгува на нива, близки до тези на Германия – еталон за сигурен кредит в еврозоната. За Испания, чийто стабилен растеж помогна за промяната на перспективите за дефицита ѝ през последните години, доходността по 10-годишните облигации се е повишила само с 0,8 процентни пункта от края на февруари.
Според Алъс Коутни, ръководител на отдела за международни лихвени проценти във Vanguard, европейските дългови пазари се фокусират върху „комбинация от слаб растеж, високи разходи и нарастващи разходи за финансиране, които са поставили страни като Франция и Белгия на път към дефицити от 6%“.

Както Франция, чийто дълг възлиза на близо 120% от БВП, така и Белгия, където той достига почти 110% от БВП, са въвлечени в трудни бюджетни спорове, тъй като правителствата им се опитват да намалят дефицитите чрез непопулярни мерки.
Френското правителство се опитва да приеме бюджет, включващ съкращения на разходите и увеличения на данъците в размер на 43 млрд. евро, но не разполага с необходимото мнозинство, за да го прокара в парламента. То е готово да използва конституционни механизми, за да наложи приемането на бюджета, въпреки риска от вот на недоверие.
Министър-председателят на Белгия Барт Де Вевер предложи да подаде оставка миналата седмица на фона на бюджетната безизходица. Макар кралят да я отхвърли, партиите се мъчат да излязат от задънената улица. „Ние сме коалиция от пет партии и това затруднява напредъка, но всички сме съгласни относно усилията, които трябва да положим“, коментира вицепремиерът и министър на финансите Винсент Ван Петегем, като добави, че се надява да се постигне споразумение „в следващите дни“.
Брюксел е изправен пред особено трудни преговори по бюджета, тъй като десните коалиционни партньори на правителството призовават за съкращения на разходите в области като здравеопазването, пенсиите и социалното подпомагане, срещу което се противопоставя членът на коалицията Vooruit, фламандската социалистическа партия.

В последните години Белгия отчита един от най-големите бюджетни дефицити в Европа. Откакто при пандемията той скочи до 9% от БВП, правителството не успява да го върне към прага 3%, определен от Европейската комисия. В най-новата си прогноза от май ЕК предвижда, че дефицитът ще се повиши от 5,2% тази година до 5,4% през 2027 г. на фона на по-високите разходи за отбрана и лихвени плащания.
„Белгия е в също толкова голям фискален хаос, колкото и Франция“, заявява Майк Райдъл, фонд мениджър във Fidelity International. „Но Франция разполага с голям и ликвиден пазар на фючърси върху облигации, на който всеки може да заема къси позиции, докато Белгия няма такъв“, допълва експертът.
Дори в Италия, където разходите по заемите значително спаднаха в последните години благодарение на усилията за укрепване на публичните финанси, доходността се увеличи по време на разпродажбата, предизвикана от войната в Иран, тъй като инвеститорите преценяват въздействието на глобалното повишение на лихвените проценти върху значителните дългове на страната.
Очаква се дефицитът ѝ да достигне 2,9% от БВП тази година, преди да се повиши до 3,4% от БВП през 2027 г.

Световните пазари на облигации отбелязаха известно облекчение в последните сесии, тъй като страховете от инфлация се утаиха, а цените на петрола спаднаха под 90 долара за барел тази седмица, след като резултатите от междинните избори в САЩ породиха надежди за край на войната в Иран, допълва Financial Times.
Но повишените цени на енергията вече се отразиха в по-висока обща инфлация: миналата седмица равнището ѝ в еврозоната достигна 4% за първи път от 2023 г.
„Дори и цените на петрола и природния газ да спаднат рязко, което би помогнало донякъде, това няма да подобри ситуацията, в която показателите за дълга и дефицита изглеждат неустойчиви“, смята ЛаРус от BNY Investments.
Повишаващите се разходи по заемите насочват вниманието към ЕЦБ и към въпроса дали и кога тя би могла да се намеси, за да успокои пазарите в региона, например чрез прекратяване на т.нар. програма за количествено затягане, с която се освобождава от облигационните си портфейли от времето на кризата, като повечето инвеститори смятат, че такава интервенция още е далеч.
В интервю тази седмица Клаас Кнот, един от основните кандидати за следващ председател на ЕЦБ, заяви пред FT, че Централната банка „няма да се поколебае“ да се намеси, ако регионът се изправи пред нова дългова криза, и „няма да изключи дори възможността да разработим още един, по-специално пригоден инструмент“, за да успокоим пазарите.
СВЪРЗАНИ СТАТИИ
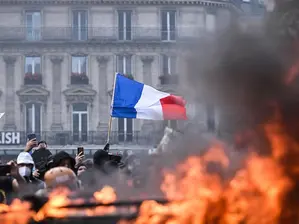
Доходността по 10-годишните облигации на Франция удари 5% за първи път от 2002 г.
Пазарите засилват натиска върху Париж за овладяване на дефицита, докато правителството се опитва да прокара бюджетни съкращения на фона на насилствени протести и политическа нестабилност
Разпродажбата на облигации подновява дебата за „порочния кръг“ на банките в еврозоната
Портфейлът от държавни облигации на европейските кредитори възлиза на 4,3 трилиона евро – двойно повече от нивата в дълговата криза
Усещане за 2012: Спомените за дълговия кошмар се завръщат, но този път не с Гърция
Финансовите министерства в еврозоната готвят рекордни продажби на облигации за 2027 г., точно когато МВФ предупреждава, че разходите по заеми са на най-високото си ниво от две десетилетия
Последни Бизнес
виж още
Фед е принуден да разгледа възможността за по-големи и по-бързи повишения на лихвените проценти
Трети пореден месец на устойчива базова инфлация отново поставя въпроса до каква степен и с каква скорост трябва да действа централната банка на САЩ
Anthropic може да вдигне оценката си за IPO до 1,5 трилиона долара или повече
Силното търсене от инвеститорите може да повиши цената на акциите над първоначалния диапазон от 70–78 долара още преди листването на компанията следващата седмица
Двудневният спад на Nvidia свали пазарната ѝ капитализация до около $4,07 трилиона
В редовната търговия във вторник Dow се понижи с над 150 пункта, a S&P 500 и Nasdaq Composite загубиха съответно 0,4% и 0,7%
Последни Profit
виж още

CoreWeave скача с 13%, след като по-високата прогноза успокои страховете за забавяне на AI бума
Компанията отчете приходи над очакванията за третото тримесечие и повиши прогнозата си за годината, докато инвеститорите преоценяват устойчивостта на бизнеса с облачна инфраструктура за изкуствен интелект
Фед е принуден да разгледа възможността за по-големи и по-бързи повишения на лихвените проценти
Трети пореден месец на устойчива базова инфлация отново поставя въпроса до каква степен и с каква скорост трябва да действа централната банка на САЩ