България отчита най-силен годишен ръст на почасовите разходи за заплати и възнаграждения в ЕС през второто тримесечие
 Общият индекс на заплатите остава непроменен за четвъртото тримесечие на 2026 г. и за първото на 2027 г., въпреки значителното увеличение на обхвата на служителите, прогнозират от ЕЦБ

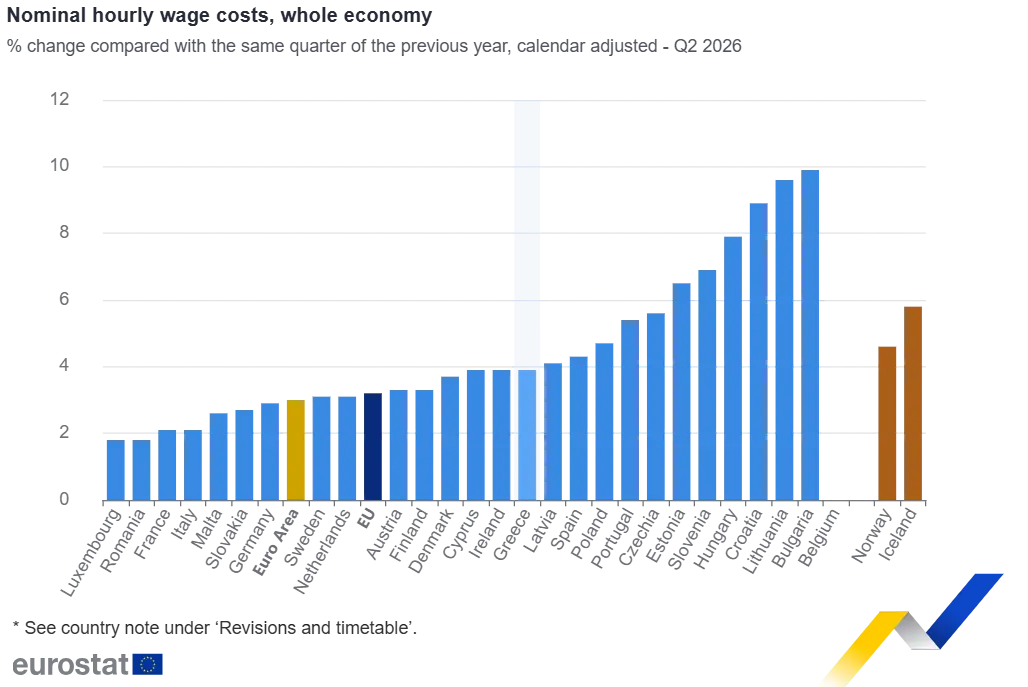
България отчита най-силния годишен ръст в Европейския съюз на почасовите разходи за заплати и възнаграждения през второто тримесечие на 2026 г., показват публикуваните днес най-нови данни на Евростат.
Увеличението е 9,9% спрямо същия период на миналата година при среден ръст от 3,2 на сто в ЕС и 3% в еврозоната. Показателят обхваща брутните заплати и възнаграждения в пари и натура, включително бонусите и допълнителните плащания към служителите, отбелязва БТА.
След България по ръст на почасовите разходи за заплати се нареждат Литва с 9,6% и Хърватия с 8,9%. Най-слабо увеличение се отчита в Люксембург и Румъния – с по 1,8%, следвани от Франция и Италия с по 2,1%. През първото тримесечие България беше на второ място в ЕС по този показател с ръст от 13,2%. Тогава Унгария заемаше първата позиция с увеличение от 16,4%.
Темпът на нарастване на почасовите разходи за заплати се забавя и средно за ЕС – от 4,4% през второто тримесечие на 2025 г. до 3,7% през първото и 3,2% през второто тримесечие на тази година. В еврозоната ръстът се понижава съответно от 4,1% до 3,4% и 3%.
Отделно Евростат отчита общите почасови разходи за труд. Този показател включва описаните разходи за заплати и възнаграждения, както и осигурителните вноски за сметка на работодателя и данъците върху заетостта, от които се приспадат получените от работодателя субсидии. Бонусите са част от разходите за заплати и възнаграждения, а не от разходите извън тях.
Общите почасови разходи за труд в България също се увеличават с 9,9 % на годишна основа през второто тримесечие. Разходите извън заплатите нарастват с 10%.
Средно за ЕС общите почасови разходи за труд се повишават с 3,2% през второто тримесечие. Разходите за заплати и тези извън тях отчитат еднакъв ръст с по 3,2%. В еврозоната общото увеличение е 3,1%, като разходите за заплати нарастват с 3%, а останалите – с 3,2%.
И при общия показател се наблюдава забавяне. През второто тримесечие на 2025 г. общите почасови разходи за труд нарастват с 4,5% в ЕС и с 4,1% в еврозоната. През първото тримесечие увеличението се забави съответно до 3,5 и 3,3 процента.
По основни икономически дейности най-силен ръст на общите почасови разходи за труд в ЕС се отчита в строителството – 3,9%. В услугите увеличението е 3,1%, а в промишлеността – 3%. Извън бизнес икономиката разходите нарастват с 3,3 процента.

Междувременно макроикономическите прогнози на Европейската централна банка за динамиката на заплатите в еврозоната от септември 2026 г. сочат годишен темп на растеж на възнагражденията на служител от 3,3% през 2026 г.
ЕЦБ очаква индексът на заплатите по колективни трудови договори да достигне 2,7% през първото тримесечие на 2027 г. (въз основа на обхват от 32,5 %) и 2,8% през второто тримесечие на 2027 г. (въз основа на обхват от 25,1%).
Централната банка на еврозоната отчита, че по-ниският показател за динамиката на заплатите в първата половина на 2026 г. отразява механичния ефект на понижение, дължащ се на еднократни плащания, които първоначално са изплатени през втората половина на 2024 г. и не са повторени през следващата.
Тези ефекти изчезват напълно през втората половина на 2026 г., съобщава ЕЦБ в официалния си сайт.

В сравнение с публикуваните данни от юли 2026 г. показателят за динамиката на заплатите с изгладени еднократни плащания е леко ревизиран надолу за 2026 г. Общият индекс на заплатите остава непроменен за четвъртото тримесечие на 2026 г. и за първото на 2027 г., въпреки значителното увеличение на обхвата на служителите.
Индексът на заплатите на ЕЦБ с неизгладени еднократни плащания се понижава от 3,0% през 2025 г. до 2,6% през 2026 г. Индикаторът за заплатите, който изключва еднократни плащания, възлиза на средно 2,6% през 2026 г., което показва ограничена роля на еднократните плащания в последните колективни трудови договори.
На тримесечна база всички показатели достигат 2,7% през първото тримесечие на 2027 г. и 2,8% през второто.

С подписването на нови споразумения и постепенното увеличаване на обхвата на договорите до 2027 г., прогнозният хоризонт на индекса за заплатите ще бъде допълнително удължен до третото тримесечие на същата година при публикуването на данните през ноември 2026 г., а след това до цялата 2027 г. при публикуването на данните през декември 2026 г., уточняват още от ЕЦБ.
Обхватът на осигурените служители за 2026 г. възлиза на 46,9%, но намалява значително до 32,5% през първото тримесечие на 2027 г. и до 25,1% през второто. Той обаче ще нараства стабилно с течение на времето, след като бъдат сключени колективните трудови договори, прогнозират от банката.
Обхватът на служителите за 2026 г. и първата половина на 2027 г. е като цяло сходен с този, отчетен по същото време миналата година.

Индексът на ЕЦБ за динамиката на заплатите може да бъде предмет на ревизия, а прогнозният компонент не следва да се тълкува като прогноза, тъй като отразява само информацията, налична към момента за действащите колективни трудови договори. Освен това индексът не проследява точно показателя за договорения ръст и с течение на времето са очаквани отклонения.
ЕЦБ проследява динамиката на заплатите посредством четири индикатора:
- Основният индекс за динамиката е показател за договорения ръст на заплатите, който включва колективно договорени еднократни плащания, като например тези, свързани с компенсация за инфлация, бонуси или заплати със задна дата, които се изглаждат за период от 12 месеца.
- Индикаторът за растежа на заплатите, без да се включват еднократните плащания, отразява степента на структурните (или постоянните) договорени увеличения на заплатите.
- Индикаторът за растежа на заплатите с неизгладени еднократни плащания се изготвя по методология, която както по отношение на източниците на данни, така и по отношение на статистическата методология е концептуално сходна, но не е задължително идентична с тази, използвана за индикатора за договорения растеж на заплатите.
- Делът на обхванатите служители е процентът на служителите в участващите държави, пряко обхванати от данните на индекса на заплатите на ЕЦБ. Този показател предоставя информация за представителността на основните (договорени) сигнали за растеж на заплатите, получени от набора от показатели на индекса на заплатите за съвкупността от участващите държави. Обхватът на служителите варира между отделните държави, допълват от ЕЦБ.

Инструментът за проследяване на заплатите е резултат от партньорство в рамките на Евросистемата, което включва ЕЦБ и девет национални централни банки – на Белгия, Германия, Гърция, Испания, Италия, Франция, Нидерландия, Австрия и Финландия.
Той се основава на изключително подробна база данни за действащи колективни трудови договори в посочените държави и може да се използва за оценка на натиска върху заплатите в еврозоната.
Тъй като прогнозният характер на индекса зависи от базата данни за колективните трудови договори, сигналите за заплатите трябва да се разглеждат като обусловени от наличната информация към даден момент и следователно подлежат на преразглеждане. Това е особено актуално в края на годината, тъй като в някои страни много договори се подписват или подновяват през първото тримесечие, допълва ЕЦБ.
СВЪРЗАНИ СТАТИИ

Заплатите излизат на светло: Как новата директива на ЕС променя корпоративната култура
Проф. Мартина Ернст подчертава, че разкриването на възнагражденията „изважда наяве управленски навици, ценности и скрити неравенства“

Евростат: Най-ниската средна годишна заплата на пълен работен ден е в България
Люксембург, Дания и Ирландия са в Топ 3 за най-високо заплащане през 2023 г. в ЕС, сочат нови данни на агенцията

Последни Бизнес
виж още
Международната енергийна агенция: Дизелът остава дефицитен поне до втората половина на 2027 г.

Ще се намеси ли ЕЦБ във Франция? Ключът е фискалната политика, отговаря Лагард
Президентът на централната банка на еврозоната засега отхвърля спекулациите за евентуална намеса във френската дългова криза с аргумента, че решението ще бъде вътрешно
Deutsche Bank: „Свръхинтелектът може никога да не се появи“
„Всички заедно просто нямаме достатъчно въображение, за да си представим какви ще бъдат работните места на бъдещето“, казва ръководителят на макроикономическите изследвания в банката Джим Рийд
Европейската технологична надежда ASML вижда търсене чак до 2030 г., печалбата надминава очакванията
ASML е единствената компания в света, която произвежда машини за литография с екстремна ултравиолетова светлина, или EUV
Последни Profit
виж още
Хуманоидни роботи се обучават да работят нощни смени в датски супермаркети
Веригата Føtex тества машини на китайската Unitree, които трябва да започнат самостоятелно да зареждат стоки по рафтовете до началото на 2027 г.
Украйна е изненадана от ограничения в Starlink и пропуски в разузнавателната информация по време на руска атака
Москва пренебрегва обявеното от Доналд Тръмп „енергийно примирие“, докато украинските сили изпитват проблеми със свързаността през сателитната мрежа на Илон Мъск