Акциите поевтиняха, слагайки край на серията от повишения на Nasdaq
 Доходността по 10-годишните американски държавни облигации достигна най-високото си ниво от 2007 г.
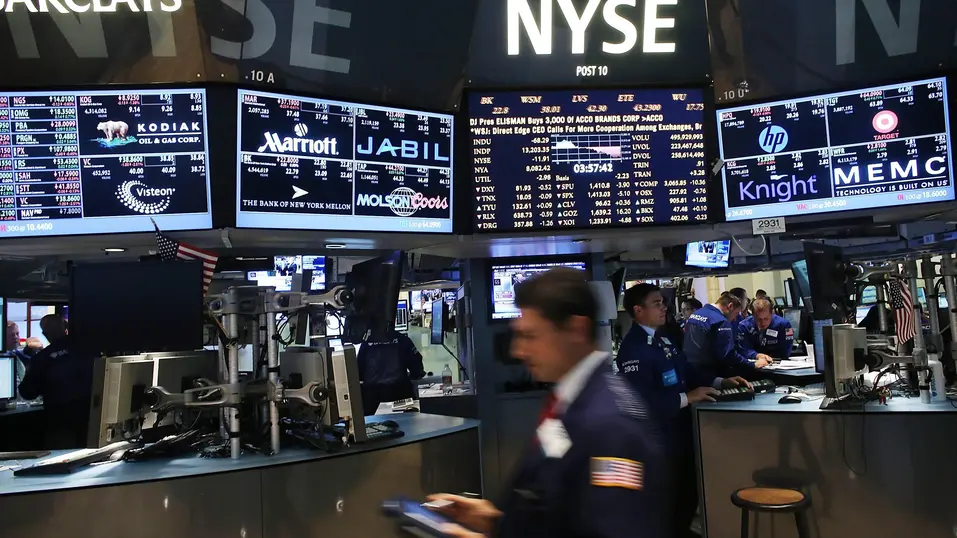

Фючърсите върху американските борсови индекси остават почти без промяна в ранната търговия в четвъртък, след като рязкото покачване на доходността по държавните облигации на САЩ предизвика разпродажби на фондовия пазар. Същевременно трейдърите започнаха да залагат все по-уверено на ново повишение на лихвите от Федералния резерв.
Фючърсите върху S&P 500 се понижиха с 0,31%, а тези върху Nasdaq 100 отстъпиха с 0,34%.
На пазарите в Азиатско-тихоокеанския регион японският Nikkei 225 нарасна с 1% след три последователни почивни дни, докато по-широкият индекс Topix отстъпи с 0,09%. Австралийският S&P/ASX 200 се понижи с 0,76%, а пазарите в Южна Корея останаха затворени заради празник. Хонконгският Hang Seng загуби 0,52%, докато китайският CSI 300 отстъпи с 1,29%.
По време на редовната търговска сесия на Уолстрийт в сряда Nasdaq Composite загуби 1,1%, прекъсвайки четиридневната си серия от повишения. Широкият индекс S&P 500 се понижи с 0,8%, а Dow Jones Industrial Average отстъпи с 0,7%, или 350 пункта
Борсово търгуваният фонд Roundhill Memory ETF (DRAM), който следи компаниите в сектора на чиповете за памет, загуби близо 3%, а по-широкият iShares Semiconductor ETF (SOXX) се понижи с 1,5% след силното начало на седмицата. Акциите на Sandisk и Micron Technology поевтиняха съответно с около 3,5% и 2%, след като отбелязаха значителни повишения предходния ден.
Фондът Roundhill Magnificent Seven ETF (MAGS), който следи представянето на седемте водещи технологични компании, се понижи с 0,7%, като акциите на Alphabet, компанията майка на Google, загубиха близо 4%. Акциите на Meta Platforms, една от компаниите от групата на „Великолепната седморка“, достигнаха 52-седмичен връх и приключиха сесията с ръст от 1% преди очакваното изказване на главния изпълнителен директор Марк Зъкърбърг на конференцията на компанията.
Акциите на McDonald’s загубиха около 5% и оглавиха спада в Dow Jones, след като компанията обяви планове да инвестира до 8,5 млрд. долара до 2036 г., за да подпомогне франчайзополучателите си в модернизацията на ресторантите и подобряването на дейността им.
Биткойн се търгуваше около 84 500 долара, след като през нощта беше достигнал приблизително 87 300 долара. Индексът на щатския долар, който измерва стойността на американската валута спрямо кошница от чуждестранни валути, се повиши с 0,5% до 101,10 пункта. Фючърсите върху златото поевтиняха с 1,2% до 4320 долара за тройунция.
Доходността по 10-годишните американски държавни облигации, която оказва влияние върху лихвите по ипотечните кредити, скочи до 5,135% – най-високото си равнище от юли 2007 г. Доходността по двугодишните облигации достигна 4,947%, което е най-високата ѝ стойност от май 2024 г.
Успоредно с покачването на доходността се засилиха и очакванията, че Федералният резерв ще продължи да повишава лихвите. Според инструмента CME FedWatch търговията с фючърси върху основната лихва на Фед сочи над 68% вероятност Федералният комитет по операциите на открития пазар да я повиши още веднъж през октомври. Само преди седмица тази вероятност беше около 49%.
По-високата доходност по облигациите обикновено води до поскъпване на кредитирането и оказва допълнителен натиск върху бюджетите на потребителите, които вече плащат повече за гориво.
Цените на петрола се възстановиха в сряда. Фючърсите върху международния бенчмарк Brent поскъпнаха с около 3,9% до 103,08 долара за барел, докато американският лек суров петрол West Texas Intermediate (WTI) прибави 1,8% до 92,16 долара за барел.
Данните от индексите на мениджърите по покупките (PMI) на S&P Global за производствения сектор и услугите показаха, че бизнес активността в САЩ продължава да се развива с високи темпове.
В анализ, публикуван в сряда, BMO Capital Markets посочва, че въпреки силните резултати сериозните затруднения във веригите за доставки, както и по-високите цени на горивата и транспорта, могат да подхранят инфлацията.
„Като цяло данните за бизнес активността в САЩ са значително по-силни от очакваното и показват, че в краткосрочен план има достатъчно основания както основните лихви, така и доходността по държавните облигации да продължат да се покачват“, коментира Вейл Хартман, стратег по американските лихвени пазари в BMO.
„Нещо повече, данните засилват риска от ново ускоряване на инфлацията, подхранвано от търсенето, дори ако инфлационният натиск от страна на предлагането отслабне“, допълва той.
В четвъртък вниманието на трейдърите ще бъде насочено към седмичните данни за първоначалните молби за помощи при безработица в САЩ, които ще дадат допълнителна информация за състоянието на американската икономика.
СВЪРЗАНИ СТАТИИ
Може ли Muse да се превърне в пробива на Meta, какъвто ChatGPT беше за OpenAI?
Новият AI асистент на Meta оглави класациите в App Store в САЩ и изпреварва темпото на изтегляния на ChatGPT след дебюта му, връщайки доверието на инвеститорите в стратегията на компанията за изкуствения интелект

Над 1100 борсови хода през юли: Портфейлът на Тръмп е минал през мащабно преструктуриране
Сделките, извършени от негово име, са на обща стойност между 79 млн. и 270 млн. долара и обхващат технологични компании, отбранителния сектор, ETF-и и облигации
Доходността по 10-годишните облигации на САЩ проби 5%. Защо това е критично за акциите
Преминаването на ключовия праг оскъпява капитала и засилва натиска върху борсовите оценки, докато инвеститорите очакват следващия ход на Фед
Последни Бизнес
виж още
Новият AI залог на Meta се побира на ключодържател
Марк Зъкърбърг определи личния асистент Muse като „централна част“ от стратегията си, след като приложението оглави класациите за изтегляния в САЩ

Кристалина Георгиева, МВФ: Държавните дългове не са извън контрол – но трябва политическа смелост
„Има две неща, които трябва да бъдат направени: да се намалят нивата на дълга, да се даде приоритет на фискалната консолидация и да се гарантира, че централните банки изпълняват политиките си за ценова стабилност“, смята директорът на МВФ
ОИСР алармира за скока в доходността по държавните облигации
Базираната в Париж организация заявява, че разходите за лихви по държавния дълг засилват натиска върху публичните финанси
Последни Profit
виж още
Невидимият начин, по който компаниите използват AI, за да определят заплатите
Нови услуги позволяват на работодателите да установят кои служители получават повече или по-малко от пазарното възнаграждение
Новият AI залог на Meta се побира на ключодържател
Марк Зъкърбърг определи личния асистент Muse като „централна част“ от стратегията си, след като приложението оглави класациите за изтегляния в САЩ
