Парадоксът на забраните: когато рестрикциите върху хазарта отварят терен за сивия пазар
 Нов доклад оценява нерегулирания онлайн хазарт в ЕС на 91,6 млрд. евро, а казусът с Италия показва защо търсенето трудно се ограничава само със забрани

Крайните ограничения върху хазартната реклама често се представят като бързо решение на реален обществен проблем – зависимостите, агресивния маркетинг и достъпа на уязвими групи до рисково съдържание. Европейският опит обаче показва, че когато подобни мерки не са част от по-широка дигитална стратегия, ефектът може да бъде обратен.
Търсенето на хазарт не изчезва със забрана на рекламата в телевизия, радио или външна среда. То се измества – към социални мрежи, стрийминг платформи, афилиейт сайтове, инфлуенсъри, пиратски излъчвания и оператори извън националния регулаторен обхват.
Това е централният извод от 48-страничен доклад на Gaming Compliance International, изготвен за Campaign for Fairer Gambling през септември 2026 г. Според него нерегулираният онлайн хазарт в ЕС-27 вече достига мащаб, който трудно може да бъде третиран като периферен проблем.
91,6 млрд. евро извън регулирания пазар
По данни от доклада общият брутен приход от онлайн хазарт в ЕС се оценява на 128 млрд. евро. От тях 91,6 млрд. евро – или около 72% – се генерират от нерегулирани оператори. За сравнение, регулираният пазар е оценен на 36,5 млрд. евро.
Само между 2023 и 2025 г. нерегулираният сегмент в ЕС нараства със 74% – от 52,6 млрд. евро до 91,6 млрд. евро. При средна данъчна ставка от 24% пропуснатите приходи за европейските бюджети се оценяват на около 22 млрд. евро годишно.
Докладът поставя особен акцент върху Източна Европа, където делът на нерегулирания сектор достига 81%. Това не означава, че регионът е най-големият пазар по обем – Западна Европа остава по-голяма като абсолютен размер – но показва по-слабата способност на регулацията да задържа потребителите в легалния канал.
При онлайн казината според анализа нерегулираните оператори държат 75% от пазара, а при спортните залози – 59%.
Рекламата не изчезва, а сменя канала
Една от най-важните констатации в доклада е свързана не с размера на пазара, а с начина, по който потребителите стигат до него.
Според GCI 91% от хазартното съдържание, до което достигат потребителите в ЕС, промотира нерегулирани оператори. Това е ключовият парадокс на рестрикциите: колкото повече легалните брандове са ограничени в традиционната си комуникация, толкова по-голямо пространство се отваря за оператори, които не спазват националните правила.
Съдържанието, свързано с онлайн хазарт, достига до 121 млн. европейци, като 88 млн. от тях са изложени пряко на послания от нерегулирани оператори. Екосистемата е огромна: над 17 500 афилиейт партньори и над 6200 нерегулирани оператори таргетират потребители в ЕС чрез социални мрежи, приложения, стрийминг платформи и прикрити реклами.
Особено показателна е ролята на пиратското съдържание. Според доклада по време на Световното първенство по футбол през 2026 г. 95% от пиратските онлайн излъчвания в Европа са съдържали реклами на нелицензирани хазартни оператори. Общият обем на нелегалните стриймове е оценен на 17,8 млрд. гледания.
Това показва, че битката вече не е само за рекламните блокове в телевизията или банерите на легални сайтове. Тя се води в цялата дигитална среда – там, където националните ограничения често са най-трудни за прилагане.
Италианският казус: Какво показва пълната забрана
Италия е един от най-често цитираните европейски примери. През 2018 г. страната прие т.нар. Decreto Dignità, с който от 1 януари 2019 г. беше въведена пълна забрана за реклама и спонсорство на хазартни игри.
Още при приемането на мярката Бюджетната служба на италианския парламент предупреждава, че рекламата и спонсорството са един от малкото начини легалните оператори да се разграничат от нелегалните пред потребителите.
Няколко години по-късно италианският опит показва ограниченията на подобен подход. Изследване на LUISS и Prisma оценява нелегалния хазартен пазар в Италия на 29,8 млрд. евро, като 25,4 млрд. евро от тях са онлайн. Според данни на Nexus Data Room само през първото тримесечие на 2026 г. над 4,5 млн. италианци са посетили нелицензирани платформи, генерирайки над 13 млн. сесии.
Проблемът не е само в потребителското търсене. Италианският регулаторен опит показва и колко гъвкав е сивият сектор. Според данни на ADM броят на блокираните сайтове расте всяка година – 492 през 2023 г., 721 през 2024 г., 1038 през 2025 г. и над 12 000 блокирани сайта от 2019 г. насам.
Това не означава, че блокирането е безсмислено. Означава, че то не е достатъчно. При липса на паралелен контрол върху плащанията, афилиейт мрежите, социалните платформи и пиратското съдържание нелицензираните оператори просто сменят домейни, канали и посредници.
Италианската футболна федерация също критикува ефекта от пълната забрана, като я определя като до голяма степен неефективна срещу нелегалните залози и зависимостите, но с тежък финансов ефект върху професионалния спорт.
Днес в Италия вече се обсъждат варианти за частично връщане на спортното спонсорство и въвеждане на режим за „отговорни търговски съобщения“ – знак, че абсолютната забрана трудно работи като устойчива дългосрочна политика.
Българският въпрос: Забрана или контрол
На този фон българският дебат трябва да бъде по-прецизен. Въпросът не е дали хазартът трябва да бъде регулиран строго. Трябва. Въпросът е как.
Тоталните забрани изглеждат политически лесни, защото изпращат ясно послание: държавата действа. Но ако легалните оператори изгубят възможност да комуникират лиценза си, правилата за отговорна игра и механизмите за защита, потребителят по-трудно различава регулираната платформа от нелицензираната.
Това е особено опасно при онлайн хазарта. Нерегулираните сайтове не спазват националните регистри на уязвими лица, не гарантират надеждна възрастова верификация, не подлежат на местен надзор, не осигуряват защита при спор и не гарантират изплащането на печалби по същия начин, както лицензираните оператори.
Икономическият ефект също не е второстепенен. Ограничаването на легалната комуникация може да засегне спортни клубове, медии и рекламния пазар, без непременно да намали реалното излагане на аудиторията на хазартно съдържание. Просто част от това съдържание се премества там, където контролът е по-слаб.
По-умна регулация
Алтернативата на пълната забрана не е свободен режим. Европейският опит сочи по-скоро обратното – строга, но калибрирана регулация.
Германия работи с часови ограничения и правила за съдържанието по силата на Държавния договор за хазарта. Испания регламентира конкретни слотове за излъчване. Ирландия въвежда ограничения и режим на предварително съгласие от потребителите за дигитален маркетинг. Нидерландия изисква възрастови филтри и насочена реклама, която да не достига до млади аудитории.
Общата логика е, че легалният канал трябва да остане видим, но силно контролиран. Това позволява на държавата да налага правила за съдържание, отговорна игра, възрастова защита, ограничения на бонуси и санкции при нарушения.
Истинският тест обаче е в дигиталната среда. Ако регулацията не обхваща афилиейтите, плащанията, пиратските стриймове, инфлуенсърския маркетинг, приложенията и социалните мрежи, забраната в традиционните медии може да се окаже символична мярка с ограничен реален ефект.
Глобалният спорт вече е отделен рекламен канал
Има и още един проблем, който националните забрани често подценяват: световният спорт сам по себе си се превърна в рекламен канал за хазартни брандове. Един оператор може да няма лиценз на даден локален пазар, но да присъства пред потребителите там чрез международни спонсорства, телевизионни излъчвания, клубни партньорства, социални мрежи и дигитално съдържание.
Казусът с 1xBet е показателен. Компанията е сред най-разпознаваемите глобални брандове за залагания и има партньорства с някои от най-видимите спортни институции в света - FC Barcelona, Paris Saint-Germain, FIBA и Volleyball World. Футболният клуб Барселона например обяви, че 1XBET остава негов бетинг партньор до юни 2029 г., а партньорството с ПСЖ също поставя бранда до един от най-популярните футболни клубове в света. FIBA също посочва 1xBet като свой ексклузивен глобален бетинг партньор до декември 2027 г., а Volleyball World има петгодишно глобално партньорство с компанията, което включва дигиталните ѝ платформи и брандиране по време на събития на живо.
Тук започва размиването на границите. За регулатора има огромна разлика между лицензиран и нелицензиран оператор. За обикновения потребител тази разлика често е невидима. Той не проверява регистри, лицензи и юрисдикции. Той вижда логото до любимия си отбор, в международен мач, в социалните мрежи, в стрийминг съдържание или в реклама около голямо първенство – и приема, че брандът е „официален“.
Това е особено проблематично, защото глобалната видимост не означава локална легалност. Лицензът за хазарт е национален, но спортното съдържание е трансгранично. Така бранд, който е официален партньор на международна федерация или клуб, може да достига аудитория в държави, в които няма местен лиценз или в които рекламата на хазарт е силно ограничена. За потребителя обаче това разграничение почти не съществува.
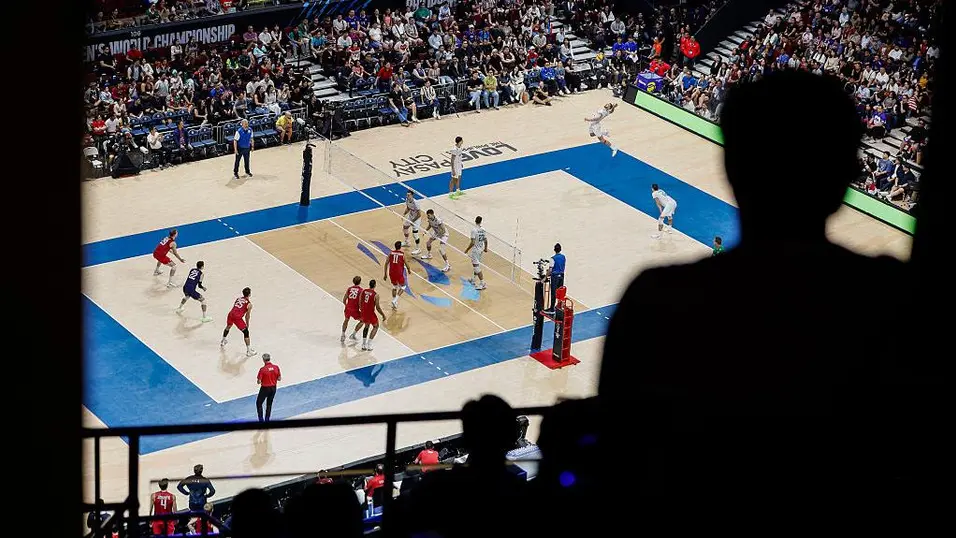
Казусът с Филипините показва как този модел работи на практика. Страната беше домакин на Световното първенство по волейбол за мъже на FIVB през 2025 г., но събитието предизвика полемика заради появата на брандинга на 1xBet в международния сигнал на Volleyball World. Компанията е глобален спонсор на FIVB, което обяснява присъствието на логата ѝ във виртуалните реклами. Във Филипините обаче марката се счита за незаконна, което постави въпроса кой и как контролира съдържание, което идва през глобални спортни права, но достига до локална аудитория.
Президентът на Филипинската национална федерация по волейбол Рамон „Татс“ Сузара уточни, че рекламите на 1xBet не се показват по местните телевизии или в залите, а само в глобалния сигнал или за абонатите на Volleyball World. Именно това е същината на проблема: за регулатора има разлика между местно излъчване, глобален сигнал и дигитална платформа, но за зрителя границата е почти невидима. Той вижда едно и също първенство, един и същ спортен продукт и един и същ бранд – независимо дали операторът е разрешен на неговия пазар.
Така се създава асиметрия. Лицензираните местни компании са натоварени с регулации, данъци, изисквания за отговорна игра, правни разходи, технически адаптации и контрол. В същото време глобални оператори, които не носят същата локална тежест, могат да останат видими през международно спортно съдържание, социални мрежи и афилиейт канали.
Резултатът е парадоксален: легалният оператор губи основния си аргумент да бъде регулиран – правото да бъде ясно разпознаваем пред потребителя. А нерегулираният или нелицензиран за конкретния пазар оператор често предлага по-добри коефициенти, по-гладко потребителско преживяване и агресивна дигитална видимост, именно защото не поема същите разходи за данъци, локални правила и ограничения.
Затова пълната забрана на рекламата може да изтрие от публичната среда онези оператори, които държавата реално контролира, и да остави потребителя в среда, доминирана от брандове, чиито лиценз, отговорност и юрисдикция той трудно може да разпознае.
Хазартното търсене не изчезва, когато държавата забрани видимата реклама. То се пренасочва
По-силната политика не е тази, която просто изтрива легалните оператори от публичната среда. По-силната политика е тази, която държи потребителите в регулиран канал, прави лицензираните оператори ясно разпознаваеми, контролира дигиталната екосистема и удря нелегалния пазар там, където той реално печели – през трафика, плащанията и посредниците.
Данните за 91,6 млрд. евро нерегулиран онлайн хазарт в ЕС и доминацията на нелицензираното съдържание в дигиталната среда са предупреждение: лошо проектираната регулация не намалява риска, а го премества там, където контролът е по-слаб.
България има избор – да повтори модели, които вече показват сериозни дефекти, или да изгради по-строг, по-умен и по-дигитално ориентиран контрол. В сектор, в който рискът за уязвимите групи е реален, добрите намерения не са достатъчни. Важен е резултатът.
СВЪРЗАНИ СТАТИИ
Данък „свръхпечалба“ не е решението
Политически тази мярка влиза в тежък конфликт както със заявките на властта да не вдига данъците и да подкрепя растежа, така и с реториката за грешките от близкото минало. Новият данък отнема от растежа, като наказва успешните и инвестициите в експанзия
МФ защитава данъка „свръхпечалба“, икономисти предупреждават за удар по инвеститорите
Министерството на финансите защитава мярката като източник за финансиране на данъчните облекчения за деца, докато критиците предупреждават за риск пред инвестиционната среда
МФ предлага промени в данъчните облекчения, ДДС, корпоративното облагане и местните данъци
Данъчният пакет включва промени в 7 закона, по-висок праг за регистрация по ДДС, нов режим за ваучерите за храна, данък върху свръхпечалбите в няколко сектора, акциз за мощни автомобили и по-високи данъчни оценки на имотите
Последни Стратегии
виж още
Инфлуенсърите отиват на „училище“, а целта е да бъдат по-отговорни към младата аудитория
А1 събра журналисти, създатели на съдържание и експерти на „Ден на отворените врати“ на „Училище за отговорни инфлуенсъри“, където представи ново проучване за доверието на младите и обсъди рекламата, регулациите и защитата на децата
Коя е Пън Лиюан – съпругата на Си Дзинпин, която промени ролята на първата дама в Китай
Бившата певица и дългогодишен дипломатически спътник на китайския лидер отново привлече внимание във Вашингтон с публичната си изява редом до Мелания Тръмп
„Искам да бъда културист до последния си ден“: 90-годишният японец Тошисуке Канадзава продължава да побеждава
Той има 19 национални титли и е убеден, че ще спечели още
Последни Profit
виж още
Карл Бушби върви към дома си от 1998 г. Скоро ще пристигне
Близо три десетилетия след като тръгва пеша от южната част на Чили, британецът е близо до завръщането си във Великобритания, докато около подобни екстремни пътувания се оформя цяла култура от рекорди, класации, спонсори и нови предизвикателства
14 към 1: Китай оставя Германия далеч назад в надпреварата за роботи
Десетилетие след продажбата на германската Kuka на китайска компания Европа се опитва да навакса изоставането в роботиката и изкуствения интелект