Планът на Ник Сторонски за Revolut: Глобална банка с „на практика нулев риск“
 Роденият в Русия основател и главен изпълнителен директор разказва пред Financial Times как изгражда най-скъпия стартъп в Европа


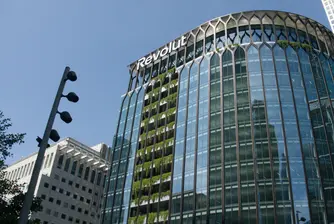
Новата централа на Revolut за ЕС в центъра на Париж е амбициозна и все още недовършена - точно като самата банка. Само месец по-рано френските власти предоставиха на Revolut банков лиценз - сериозен репутационен плюс към общоевропейското разрешение, което компанията има от близо десетилетие чрез Литва, пише Financial Times.
Последните месеци са сред най-силните в бурната история на финтеха. През март, след пет години чакане, групата, която вече има 80 млн. клиенти в 40 държави, най-накрая получи банков лиценз и на родния си британски пазар. Малко след това последва френското разрешение, а след него и зелена светлина от OCC - един от ключовите банкови регулатори в САЩ.
През годините основателят и главен изпълнителен директор Ник Сторонски неведнъж е критикувал бавните процедури на регулаторите, особено във Великобритания. Днес обаче изглежда така, сякаш се чувства оправдан.
И има защо. Revolut е най-успешният европейски стартъп с голяма преднина пред останалите и вече е оценяван на 115 млрд. долара. Личното състояние на Сторонски е около 33 млрд. долара.
Какво може да научи Европа от възхода на банката?
„Че почти всичко е възможно“, отговаря Сторонски пред FT.
„Традиционно мисленето беше, че всички най-големи и най-добри компании се създават в САЩ, в Калифорния. Вероятно това все още е вярно, ако погледнем AI - Anthropic, OpenAI и останалите. Но Revolut показва, че и от Европа може да бъде изградена голяма компания.“
Да, признава той, достъпът до капитал е по-труден, регулациите са по-строги, а пазарите - по-фрагментирани. От друга страна, Европа разполага с „много качествени специалисти“, които струват значително по-малко в сравнение със САЩ и особено с Калифорния.
Европейският модел е и по-разнообразен. По думите на Сторонски 15 000-те служители на Revolut идват от 110 различни държави.
Геополитическата фрагментация обаче затруднява амбицията му да изгради „първата истински глобална банка“ - под това той разбира потребителска банка с присъствие в повече от 100 държави.
Войната между Русия и Украйна, конфликтите в Близкия изток и растящото напрежение между САЩ и Китай правят подобна експанзия по-сложна.
„При финансовите услуги, когато има политическо напрежение и особено санкции, в много държави просто не можеш да правиш редица неща.“
Проверката на клиентите е особено трудна, признава той - деликатно напомняне за поредицата сблъсъци между Revolut и регулаторите през годините.
Николай Сторонски е роден в Съветския съюз през 80-те години в семейство на високообразовани родители. Баща му, украинец по произход, е физик в „Газпром“.
Сторонски се отказва от руското си гражданство през 2022 г., след като още през 2013 г. получава британско. Според него обаче ранните му години в СССР са оформили бунтарския му предприемачески характер.
„В социалистическата система всъщност не можеш да управляваш бизнес или да притежаваш почти нищо. Мисля, че именно това превърна много млади хора в предприемачи и ги накара да създават компании. Когато ти забраняват да правиш нещо, желанието да го направиш става още по-силно.“

Образованието му - диплома по физика и квалификации по икономика в Москва - му отваря път към финансовата индустрия в Лондон, където през 2007 г. започва работа като трейдър на деривати върху акции.
Този път обаче проблемите идват от капиталистическата система.
Първият му работодател е Lehman Brothers, която се срива година след постъпването му. След това Сторонски преминава в Credit Suisse - банка, която също вече не съществува в предишния си вид.
И двете места му дават важни уроци.
Рискът в Lehman Brothers го стряска.
„Понякога търговският портфейл губеше стотици милиони долари само за един ден. За мен това беше изключително рисковано.“
В Credit Suisse основният проблем според него бил вътрешният конфликт.
„Това, което наистина научих от този опит, е, че не трябва да поемаш риск в сложни неща. Мисля, че това повлия силно върху начина, по който изградих бизнеса си.“
След като натрупва капитал от годините си в инвестиционното банкиране, през 2015 г. Сторонски създава Revolut като конкурент на традиционните компании за валутен обмен, известни с високите си такси.
Днес той не крие амбицията си да направи с традиционните банки същото, което Revolut вече направи с бюрата за обмяна на валута.
„На много пазари няма достатъчно конкуренция, затова цените на банковите услуги са високи. Да откриеш сметка е прекалено трудно. Иновациите в продуктите са изключително малко.“
Според него, когато Revolut промени това, клиентите ще получат по-евтини и по-добри банкови услуги без необходимост от посещения в клонове или дълги разговори с колцентрове.
На някои пазари компанията вече е достигнала огромно присъствие. В Ирландия например четирима от всеки петима души използват Revolut. У нас компанията посочва, че услугите ѝ се използват от около 1,2 млн. души. Да превърнеш тези потребители в клиенти, които използват Revolut като основната си банка, обаче е съвсем друга задача.

Без традиционния банков риск
Голямото предизвикателство е Revolut да продължи да расте, без да забравя уроците за управлението на риска, които Сторонски научава в Lehman Brothers и Credit Suisse.
При една банка за масовия потребител това означава да се максимизират приходите от такси и да се ограничи дейността, която традиционно стои в сърцето на банкирането - кредитирането.
Съотношението между кредити и депозити в Revolut е едва 6%. При традиционните банки то често е около 100%.
В съответствие с философията си за нисък риск и малка капиталова тежест Сторонски настоява, че Revolut няма намерение да се доближава до подобни нива.
„Не планираме експозицията ни да надхвърля 10-20%“, казва той.
Дори кредитите, които Revolut все пак държи в баланса си, впоследствие ще бъдат продавани - директно или чрез секюритизация.
Според Сторонски целта е моделът да работи с „на практика нулев риск за бизнеса“.
Засега изглежда, че подходът дава резултат.
По думите му възвръщаемостта на собствения капитал на Revolut е между 40% и 50%, ако се изключи излишният капитал - около два пъти повече от най-добре представящите се конкуренти.
Вече има спекулации, че компанията може да излезе на борсата в рамките на две години при оценка до 200 млрд. долара, включително чрез двойно листване в Ню Йорк и Лондон.

Подобно на повечето финтех компании, Revolut има и друго важно предимство - модерна технологична инфраструктура, която не е усложнена от поредица сливания и придобивания, тъй като бизнесът е нараствал основно органично.
„Ако погледнете исторически Citigroup или други големи банки, те разширяваха международното си присъствие, като купуваха други банки“, казва Сторонски.
Това често означава остарели технологии, върху които впоследствие се наслагват системите на придобитите компании.
„Получават се системи, които всъщност не комуникират помежду си и са практически неуправляеми.“
Вярно е, че Revolut е избегнала част от проблемите, с които се сблъскаха по-големите ѝ конкуренти при глобалната експанзия в банкирането на дребно - проблеми, които впоследствие доведоха до скандали, слаби резултати и оттегляне от пазари.
И все пак в думите на Сторонски има известна ирония.
Ако има банка, която през годините често е попадала под критики за слабости в контрола на фона на изключително бърз растеж, това е именно Revolut.
Между 2021 и 2023 г. компанията беше въвлечена в спор с одиторите за произхода на част от приходите си. Миналата година беше глобена за недостатъчен контрол срещу прането на пари.
А само преди броени дни банката стана жертва на сериозна измама, след като предостави личните данни на стотици заможни клиенти на киберпрестъпници, представили се за представители на италианските власти.
Впоследствие извършителите заплашиха да продадат информацията, ако банката не плати откуп от 3 млн. долара.
Отношението към Revolut обаче очевидно се е променило.
Европейските регулатори изглеждат все по-склонни да приемат бързия начин, по който групата работи, и може би постепенно възприемат тезата на Сторонски, че той е най-близкото нещо, което Европа има до предприемачи като Джеф Безос и Илон Мъск - неговите лични герои.
Общественото недоволство около огромното му богатство, заплащането му, честите промени на данъчната му резидентност - Лондон, после Дубай, после отново Лондон - и скъпия му вкус към яхти също изглежда отслабва. Наскоро той дори беше съден за неплатена комисиона на посредник при сделка за яхта.

AI влиза все по-дълбоко в Revolut
Сторонски не планира да забарви темпото. Особено го вълнува възможността да помогне на други предприемачи да последват неговия път.
Той вече е създал два фонда за рисков капитал - QuantumLight I и QuantumLight II - с общ размер 850 млн. долара. В тях е вложил 100 млн. долара собствени средства.
Разликата е, че голяма част от инвестиционния анализ се извършва от изкуствен интелект.
„Смятам, че определено е възможно да се инвестира на базата на наука и данни, вместо на човешка преценка.“
По думите му доходността на фондовете е „сред най-добрите 5% в света“.
AI заема все по-централно място и в самата Revolut.
„Използваме го за запитвания, обслужване на клиенти, борба с финансовите престъпления и предлагане на допълнителни продукти.“
Сторонски не показва притеснение от технологията въпреки засилващите се тревоги около нея в глобален мащаб.
А дали самият той иска да се превърне в сериен предприемач като Безос или Мъск?
„Имам няколко странични проекта, които ръководя и финансирам.“
Не разкрива подробности, но признава, че е „много заинтересован от здравните технологии“.
Извън бизнеса една от големите страсти на Сторонски остава кайтсърфингът - начинът му да се откъсне от работата и постоянния поток от решения.
„За мен е като медитация. Вятърът, морето - просто се движиш с тях, без изобщо да мислиш.“
Последни Стратегии
виж още
Дори инсулт не спира легендарните изпълнители да се качват на сцената
Музикантите над 60 не се отказват от турнетата, дори когато им се налага да пеят най-големите си хитове седнали
Вечният студент за 600 милиона долара: Невероятната история на Джейми Бийтън
Завършил е най-престижните университети в света, но няма намерение да спира. Казва, че му е забавно да учи и скоро няма да се умори
Приложението Max и новият модел за контрол върху дигиталния живот в Русия
Десетки милиони руснаци вече използват платформата, която обединява комуникация, плащания и държавни услуги, докато експерти предупреждават за широките ѝ възможности за наблюдение
Последни Profit
виж още
Иран заплаши с „болезнен“ ответен удар, докато Тръмп засилва натиска преди Общото събрание на ООН
Американският президент предупреди, че може да унищожи иранската икономика или ръководството на страната, ако Техеран не се съгласи на сделка

Мерц обеща да остане канцлер въпреки „катастрофата“ на регионалните избори
Минути след края на изборния ден Мерц, чийто рейтинг е на рекордно ниски нива, се опита да прекрати спекулациите, че поражението може да предизвика незабавна лидерска криза