Ревизия надолу: БНБ понижава прогнозата си за икономическия растеж на България
 Понижението на реалния БВП се дължи предимно на по-малкото увеличение на частното потребление вследствие на ревизията в низходяща посока в растежа на заплатите в частния и публичния сектор, и на по-ниския размер на фискални трансфери към домакинствата
 от profit.bgБТА
Българската народна банка (БНБ) запазва прогнозата си за растеж на българската икономика тази година, но понижава очакванията си за следващите две години.
Това става ясно от най-новото издание на Макроикономическата прогноза на централната банка.
Според базовата прогноза, изготвена към 21 септември тази година, растежът на реалния БВП на България ще възлезе на 2,8%през тази година, след което ще се забави до 2,5% през 2027 година и ще се покачи до 2,7% през 2028 година, предава БТА.
За сравнение, в предходната си прогноза от месец юни тази година БНБ очакваше сходен икономически ръст за тази година и увеличение на БВП от 2,7% за 2027 година и 2,9% за 2028 година.
Ревизията надолу с 0,2% за 2027 г. се дължи най-вече на актуализирани оценки за траекторията на инвестициите в основен капитал, които в текущата прогноза се понижават в реално изражение през 2027 г. (за разлика от прогнозата за растеж от юни) след значителна ревизия във възходяща посока на инвестициите в сектор „Държавно управление” за 2026 г., при допускане за почти цялостно изпълнение на проектите по Националния план за възстановяване и устойчивост, посочват от БНБ.
Тази ревизия в компонентите на вътрешното търсене отчасти се компенсира от по-ниския растеж на вноса на стоки, с което приносът на нетния износ преминава от отрицателен към положителен, пише в документа.
От централната банка поясняват, че понижението на оценката на растежа на реалния БВП през 2028 г. (с 0,2%) в текущата прогноза се дължи предимно на по-малкото увеличение на частното потребление вследствие на ревизията в низходяща посока в растежа на заплатите в частния и публичния сектор през 2027 г. и 2028 г., и на по-ниския размер на фискални трансфери към домакинствата, които отслабват и покупателната им способност, спрямо прогнозата от юни.
Прогнози за инфлацията
БНБ прогнозира годишната инфлация у нас, измерена чрез хармонизирания индекс на потребителските цени (ХИПЦ), да се ускори до 5,2% в края на 2026 г. (спрямо 3,5% в края на 2025 г.), докато средногодишната инфлация се очаква да възлезе на 4,6% през 2026 г. (при 3,5% през 2025 г.).
През 2027 г. централната банка очаква инфлацията да се забави до 3,1% средно за годината (2,9% в края на периода), като основен принос за забавянето ще имат енергийните продукти, главно поради високата база от 2026 г. и допусканията в базисния сценарий за динамиката на цените на суровините на международните пазари.
Инфлацията при услугите се очаква да остане висока през 2027 г., а инфлацията при храните да се ускори вследствие на косвени ефекти от растежа на цените на енергийните продукти през предходната година.
Прогнозата за средногодишната инфлация за 2028 г. е тя да продължи да се забавя и да възлезе на 2,9% (2,6 на сто в края на годината).
БНБ очаква растежът на цените при всички основни компоненти на потребителската кошница да се забави спрямо предходната година, с изключение на енергийните продукти, поради предвиденото въвеждане на Европейската схема за търговия с квоти за емисии (ЕСТЕ 2) в ЕС. По оценки на БНБ въвеждането на ЕСТЕ 2 в България, без успоредно въвеждане на фискални компенсаторни мерки за засегнатите домакинства, ще повиши с 0,5% средногодишната инфлация през 2028 г. Европейска схема за търговия с емисии е механизъм за търговия с емисии, който налага цена върху въглеродните емисии чрез задължения за доставчиците на горива.
Спрямо прогнозата си от месец юни БНБ ревизира в низходяща посока очакванията си за средногодишната инфлация у нас през 2026 година и 2027 година, с 0,4%, докато прогнозата за 2028 година остава сходна с тази от юни.
От БНБ посочват, че прогнозата за инфлацията е ревизирана към по-нисък растеж на потребителските цени както в края на годината, така и на средногодишна база за 2026 г., като промяната се дължи главно на ревизията в посока надолу в инфлацията при храните предвид реализирания през последните отчетни месеци по-нисък растеж на цените им спрямо прогнозата от юни 2026 г.
Допълнителен фактор, който влияе за понижаването на прогнозата за инфлацията спрямо юни, са заложените по-слаби вторични ефекти от покачването на цените на енергийните продукти върху останалите компоненти на инфлацията с оглед на наблюдаваното в отчетните данни за последните месеци пренасяне.
За 2027 г. прогнозата за общата инфлация също е ревизирана към по-нисък растеж на цените, най-вече при групата на храните.
Геополитически фактори
С оглед на задълбочаването на геополитическото напрежение между САЩ и Иран и произтичащото от това повишение на международните цени на енергийните суровини несигурността пред прогнозата за развитието на българската икономика остава значителна.
При отчитане на заложените в базисния сценарий технически допускания за външната икономическа среда БНБ оценява рисковете пред прогнозата за растежа на реалния БВП като балансирани за 2026 г., докато за 2027 г. и 2028 г. преобладават рискове за реализиране на по-нисък растеж.
Същевременно рисковете по отношение на реализирането на прогнозата за инфлацията се оценяват като по-високи за 2026 г. и 2027 г. и като балансирани за 2028 г., като произтичат най-вече от външната среда.
С оглед на геополитическата ситуация в Близкия изток към края на септември, e вероятно цената на суровия петрол до края на 2026 г. да се задържи над нивото, заложено в базисния сценарий на прогнозата, което би довело до по-висока инфлация при енергийните продукти за 2026 г. и пренос и към останалите компоненти на инфлацията в края на 2026 г. и през 2027 г.
Това, от своя страна, би имало негативно влияние върху реалните доходи на домакинствата и би увеличило производствените разходи на компаниите, което ще се отрази неблагоприятно върху частното потребление и инвестиционната активност през 2026 г. и 2027 г., посочва централната банка.
БТА
СВЪРЗАНИ СТАТИИ
Гълъб Донев видя политическа теза в БНБ, докато обясняваше, че няма да наднича за ракия
Финансовият министър обвини управителя на централната банка, че излиза извън правомощията си, след като Димитър Радев предупреди, че данъкът върху банковите печалби има цена отвъд бюджета

Управителят на БНБ: Седем месеца след въвеждането на еврото вече може да се направи първата равносметка и тя е положителна
Имаме основание да бъдем удовлетворени, но не и самодоволни, смята Димитър Радев. Изводът на този етап е ясен - рамката е по-силна, а с това нараства и нашата отговорност, отбелязва той

Управителят на БНБ: Ангажиментът на ЕЦБ за поддържане на ценова стабилност е много ясен и много силен
По думите му най-новите официални данни от Евробарометър показват, че 82% от гражданите в еврозоната подкрепят общата валута
Последни Глобално
виж още
Горските пожари в Индонезия засилват напрежението в региона
Сингапур заплашва със съдебни действия срещу компании, свързани с пожарите, докато гъстият дим засяга милиони хора в Югоизточна Азия
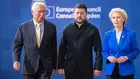
Санкциите срещу Русия няма да бъдат облекчени, докато Москва не прекрати войната, заяви Фон дер Лайен в Брюксел
Това заяви председателят на Европейската комисия в петък при пристигането си за втория ден от срещата на върха на ЕС в Брюксел, където говори пред журналисти заедно с украинския президент Володимир Зеленски и председателя на Европейския съвет Антониу Коща
Нов път за Великобритания към ЕС чрез споразумение по швейцарски модел
Председателят на комисията по международна търговия на Европейския парламент Бернд Ланге смята, че ново партньорство може да бъде договорено в рамките на няколко месеца, без да предполага пълноправно членство в блока
Последни Profit
виж още
По 96 кг хранителни отпадъци се генерират годишно на човек в България
За трета поредна година Българската хранителна банка и „Фантастико“ организират кампанията „Не е за изхвърляне“, насочена към намаляване на хранителните отпадъци
Ватиканът публикува първа снимка на папа Лъв XIV след операцията от рак на белия дроб
Новите изследвания потвърждават „стабилното подобрение на общото му състояние“. Папата е отслужил литургия за медицинския персонал на болница „Джемели“