Акциите на Meta поскъпват, инвеститорите виждат огромен потенциал в AI бизнеса
 Силният рекламен бизнес подкрепя резултатите, докато Зъкърбърг вижда в Muse потенциал за приходи от абонаменти, реклама и електронна търговия, които могат да надхвърлят тези от Facebook и Instagram.
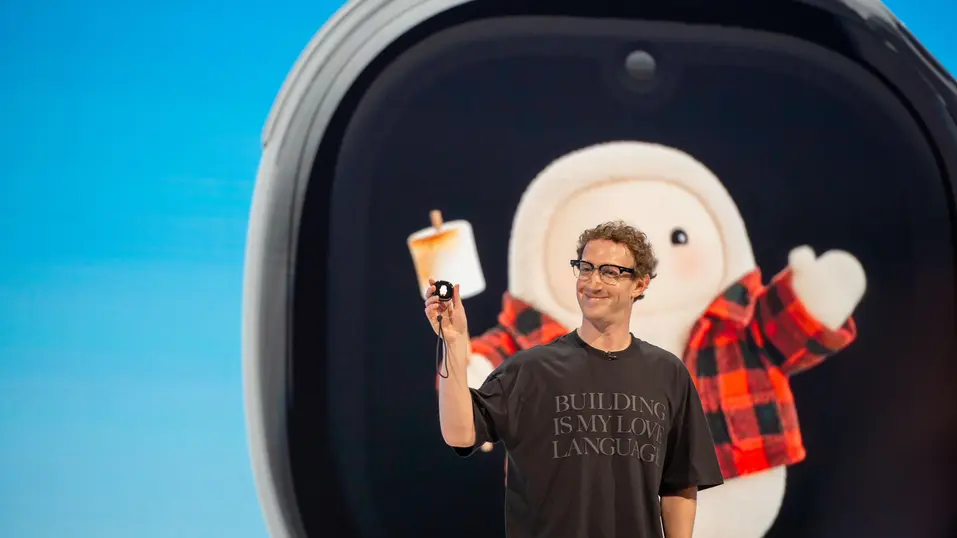

Инвеститорите започват все по-ясно да приемат визията на главния изпълнителен директор на Meta Марк Зъкърбърг за изкуствения интелект.
Акциите на Meta поскъпнаха с над 4% в началото на следборсовата търговия в сряда след публикуването на финансовия отчет, преди ръстът да се свие до около 2%.
Приходите на социалния гигант са нараснали с 26% на годишна база до 64,6 млрд. долара, подкрепени от системите за препоръки, базирани на AI, както и от по-високите цени на рекламата.
Силният ръст на приходите дава на инвеститорите доказателство, че разходите на Meta за изкуствен интелект вече оказват съществен положителен ефект върху съществуващия бизнес, коментират анализатори, цитирани от MarketWatch.
Meta обаче вижда още по-големи възможности извън сегашния си бизнес.
По време на разговора с инвеститорите Зъкърбърг заяви, че AI агентът Muse в крайна сметка може да генерира по-високи приходи на потребител от семейството приложения на компанията, включително Instagram и Facebook.
Той очерта възможен бизнес модел за Muse, който включва абонаменти, реклама, инструменти за електронна търговия и други функции.
„Положителната реакция на пазара след края на сесията показва, че инвеститорите харесаха комбинацията от силен растеж и агресивни инвестиции в AI“, пише в анализ Джейк Бехан, ръководител „Капиталови пазари“ в Direxion.
„Компанията все още трябва да докаже как може да превърне продукта в значим източник на приходи, но пазарът очевидно е готов да даде на Зъкърбърг известен кредит за потенциала.“
Meta очаква капиталовите ѝ разходи през 2026 г. да бъдат между 135 и 145 млрд. долара. Само през третото тримесечие компанията е инвестирала 34,91 млрд. долара – малко под консенсусната прогноза от 41,12 млрд. долара.
Мащабните инвестиции в AI водят до отрицателен свободен паричен поток за тримесечието – за първи път от 2012 г. насам.
След скорошното представяне на най-новото поколение модели Wonder и бързото набиране на популярност на Muse обаче Уолстрийт изглежда приема, че високото потребление на капитал има достатъчно силна стратегическа логика.
„Приходите и капиталовите разходи бяха по-добри от очакваното“, пише анализаторът на Pivotal Джефри Влодарчак след разговора с инвеститорите.
Той повишава целевата си цена за акциите на Meta от 930 на 960 долара, като посочи силните показатели за използването на Muse.
Компанията съобщи, че повече от една четвърт от потребителите на Muse използват агента при пазаруване, а средната стойност на една покупка надхвърля 200 долара.
Акциите на Meta приключиха сесията в сряда близо до 700 долара.
За текущото тримесечие Meta очаква приходи между 73 и 76 млрд. долара – прогноза, която според анализатора на Jefferies Брент Тил „оставя възможност за по-добър резултат“.
Компанията не дава информация за капиталовите разходи през 2027 г., но инвестициите вероятно ще продължат да се увеличават.
СВЪРЗАНИ СТАТИИ
Meta превръща AI в сладък аксесоар, който има достъп до личните ви данни
Muse може да чете имейли, да работи с календар, да прави резервации и да изпълнява задачи от името на потребителя, но по-широкият достъп до данни повдига въпроси за сигурността и поверителността
Новата стратегия на Зъкърбърг: Ще се докаже ли подходът на Meta за AI устройствата?
Meta разширява хардуерната си стратегия с Muse Charm, малък носим AI медальон, смарт очила и нови VR устройства, докато се опитва да навакса в AI, да намали зависимостта си от Apple и да превърне Muse в нов канал за приходи
Новият AI залог на Meta се побира на ключодържател
Марк Зъкърбърг определи личния асистент Muse като „централна част“ от стратегията си, след като приложението оглави класациите за изтегляния в САЩ
Последни Бизнес
виж още
Китайският индекс CSI 300 влиза в мечи пазар, а фючърсите на Уолстрийт тръгват надолу
CSI 300 вече е с 20% под върха си от юни, докато инвеститорите в САЩ преценяват отчетите на Meta и Tesla и следят следващите сигнали от технологичния сектор
Ракети, роботи и риск за 3,6 трилиона долара: Ще успее ли Мъск в най-смелата си сделка досега
Най-богатият човек в света възнамерява да обедини бизнес империите си SpaceX и Tesla. Но акционерите и глобалните регулаторни органи първо трябва да бъдат убедени, а гаранции за това няма
Първият танкер с руски дизел за САЩ потегля в четвъртък
Той ще превозва 40 000 тона гориво, а документите за доставката са на път да бъдат финализирани. Не се посочва пристанището, от което ще бъде доставен товарът
Последни Profit
виж още
AI откри критична уязвимост в PHP и задейства глобална кибертревога
Проблемът засяга технология, използвана от огромна част от интернет, а службите за сигурност предупреждават, че хакери вече може да са започнали опити за атаки
След срещата Путин – Уиткоф: Тръмп вижда пробив за Украйна, Кремъл – твърде малко съдържание в новите предложения
Американският пратеник Стив Уиткоф е представил на Владимир Путин предложения, изготвени от Володимир Зеленски и европейски лидери по време на разговорите в Осло по-рано тази седмица.