Кен Грифин, Citadel: Акциите, свързани с AI, вероятно са в балон – но това не означава, че трябва да ги продавате
 Пазарът започва да гледа много по-критично на изкуствения интелект – и това е здравословно, казва собственикът на хедж фонда Citadel LLC
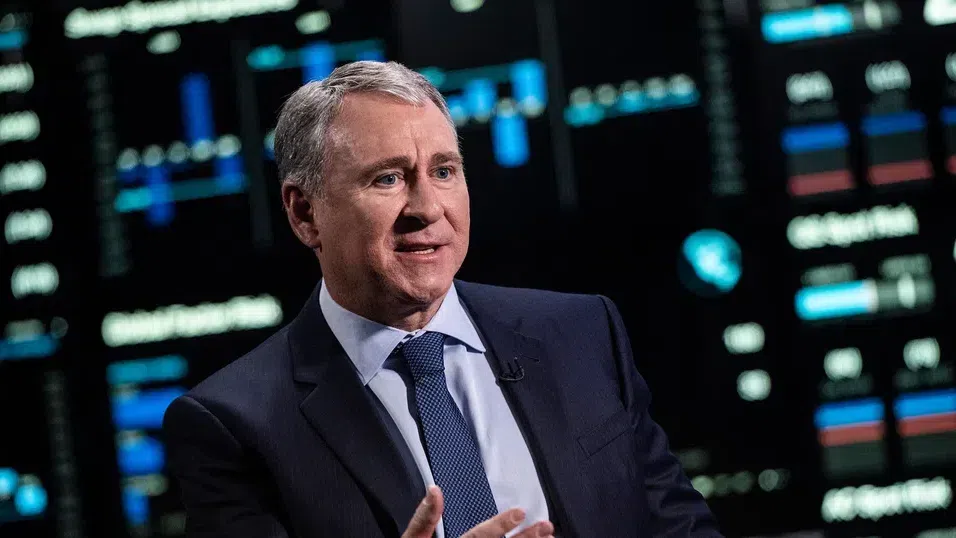

При акциите, свързани с изкуствения интелект, вероятно вече има балон. Това обаче не означава непременно, че инвеститорите трябва да продават. Това казва Кен Грифин - една от най-влиятелните фигури във финансовия сектор.
„Ако погледнем голямата картина, почти сигурно има балони в определени части на пазара. А всяка радикална трансформация на икономиката обикновено върви ръка за ръка с балон“, коментира Грифин по време на годишна конференция, организирана от Citadel Securities – маркет мейкъра, в който той е мажоритарен собственик. Грифин е и основен собственик на хедж фонда Citadel LLC.
Той се позовава на опита си от дотком балона преди повече от две десетилетия, когато оценките на интернет компаниите често достигаха нива, които трудно можеха да бъдат оправдани.
„Само ми се иска тогава да бях запазил акциите си в Amazon. А интернетът, който беше големият балон по онова време – може ли днес изобщо да бъде по-важна част от живота ни, отколкото вече е?“, казва Грифин, цитиран от MarketWatch.
„След подобни балони, ако искаме да използваме тази дума, често остава нещо, което променя света. А компаниите, които оцелеят след спукването им, нерядко се превръщат в пазарни лидери за десетилетия напред“, добавя той.
Пазарът започва да задава по-трудни въпроси
Грифин коментира и последния спад при акциите на производителите на полупроводници. Борсово търгуваният фонд VanEck Semiconductor ETF е поевтинял в 10 от последните 11 сесии, а Nasdaq Composite е приключил със спад в седем от последните 10 търговски дни.
„Според мен пазарът всъщност започва да прави анализ“, казва финансистът.
По думите му това е съществена промяна спрямо предишните две години, когато инвеститорите до голяма степен купуваха почти цялата верига около AI – от големите облачни доставчици и производителите на чипове до технологичните компании в Южна Корея, Тайван и Япония.
Грифин признава, че производителите на памети в AI веригата в момента работят при „изключително високи маржове“, но според него инвеститорите вече стават значително по-взискателни.
„Хората започват да гледат две-три години напред. Колко дълго може да продължи това?“, казва той.
Рискът от прекалено много GPU
Един от основните рискове според Грифин е възможното свръхпредлагане на графични процесори – GPU, които са в основата на инфраструктурата за изкуствен интелект и се използват за обучението на големи езикови модели чрез огромни изчислителни натоварвания.
Той прави паралел с телекомуникационния бум около 2000 г.
„Видяхме нещо подобно при изграждането на телекомуникационната инфраструктура. Построихме повече оптични мрежи, отколкото имаше търсене, и цената на телекомуникационните услуги просто се срина.“
Същият въпрос вече стои и пред пазара на GPU.
„Ако стигнем до момент, в който предлагането на GPU надхвърли търсенето, цените на допълнителния капацитет могат буквално да се сринат. Това би обърнало с главата надолу много от инвестиционните допускания, върху които пазарът работи днес.“
Инвеститорите вече започват да преосмислят и колко дълъг е реалният икономически живот на един GPU.
„В момента има хора, които получават изключително високи цени за GPU, които са на пет или шест години. Това едва ли ще продължи още пет или шест години“, казва Грифин.
Според него нарастват опасенията, че бъдещите приходи от един и същ чип няма да могат да бъдат оценявани със същите предположения, които инвеститорите са използвали само преди година.
„Все по-трудно е да приемем, че през седмата, осмата или деветата година от живота на един чип приходите и оценката му ще изглеждат така, както си представяхме преди 12 месеца. Пазарът в момента се опитва да разбере колко дълго действително може да продължи това търсене.“
Компаниите започват да гледат сметката за AI
Грифин смята, че американските компании трябва много по-добре да преценят в кои части от бизнеса си действително имат нужда от най-скъпите и най-модерни модели на OpenAI и Anthropic и къде могат да използват по-евтини модели с отворен код.
„Според мен почти всички американски компании гледат сметките си от Anthropic и OpenAI и си казват: Добре, трябва да сме сигурни, че получаваме реална производителност срещу тези разходи.“
В много области това ще се случи, казва той. В други обаче вече има значителни разхищения и компаниите ще трябва да променят подхода си.
По-големият неизвестен фактор е доколко все по-интелигентните модели ще могат да поддържат високи цени.
„Това, което все още не знаем, е до каква степен тези модели, с увеличаването на възможностите им, ще могат да изискват висока цена, защото реално помагат за решаването на проблеми, които измъчват човечеството от векове.“
Фючърсите върху американските борсови индекси се повишиха в сряда след силни резултати от SpaceX и Super Micro Computer.
СВЪРЗАНИ СТАТИИ
Големият AI срив: Рушир Шарма за оцеляването след края на бума
Анализаторът вижда в изкуствения интелект едновременно най-бързо разпространяващата се технология и класически балон. Според него сривът няма да унищожи AI, а ще изчисти пазара, ще заличи слабите компании и ще остави по-малко, но по-силни играчи
Черният понеделник се размина. Рисковете остават
Индексите се повишиха на 39-ата годишнина от срива през 1987 г., но повечето акции поевтиняха, а това е по-важната новина
Победа на демократите може да задълбочи спада на технологичните акции
Популярните акции отново са под натиск тази седмица, а след изборите на 3 ноември ударът може да стане още по-силен
Последни Бизнес
виж още
Горивата на дребно у нас са поскъпнали с 42,2% през септември, най-рязко в ЕС за втори пореден месец
През септември 2026 г. спрямо същия месец на предходната година три държави от ЕС са регистрирали поскъпване с над 40%: България (42,2%), Естония (40,6%) и Литва (40,2%)
ЕЦБ: Изкуственият интелект дава тласък на икономиката в еврозоната и смекчава енергийния шок
Освен това, еврозоната се преориентира все повече към сектори с по-ниска енергоемкост. Зависимостта от петрола е намаляла наполовина в сравнение с началото на 90-те. Това смекчава шоковете върху растежа и инвестициите, и води до устойчива икономика
Разпродажбата на облигации подновява дебата за „порочния кръг“ на банките в еврозоната
Портфейлът от държавни облигации на европейските кредитори възлиза на 4,3 трилиона евро – двойно повече от нивата в дълговата криза
Последни Profit
виж още
Nvidia представи „AI фабрика в товарен контейнер“, която може да заработи за две седмици
Компанията иска да съкрати драстично времето, необходимо на клиентите ѝ, за да започнат да печелят от своите AI системи.
Стив Уиткоф към Путин: Вие сте хуманист. Поздравявам Ви за това
Докато специалният пратеник на САЩ е в Санкт Петербург, Зеленски заяви пред американска медия, че е готов да седне на масата за тристранни преговори, но „било още по-добре, ако в преговорите могат да се включат европейски държави“