Големият AI срив: Рушир Шарма за оцеляването след края на бума
 Анализаторът вижда в изкуствения интелект едновременно най-бързо разпространяващата се технология и класически балон. Според него сривът няма да унищожи AI, а ще изчисти пазара, ще заличи слабите компании и ще остави по-малко, но по-силни играчи

Малцина оспорват, че изкуственият интелект е сред най-трансформиращите технологии на последния век. Разликата спрямо предишните технологични революции е скоростта.
Парната машина, електричеството, железниците и дори компютрите се нуждаят от десетилетия инфраструктурно натрупване, преди да окажат пълния си икономически ефект. AI се появи в свят, в който огромната част от населението вече разполагаше с компютър или смартфон.
По-малко от четири години след появата на ChatGPT около 30% от американците използват AI – пет пъти по-висок дял от този на потребителите на смартфони, интернет или електричество на сходен етап от тяхното развитие. Приходите на AI компаниите също растат около три пъти по-бързо, отколкото при ранните фази на интернет, облачните услуги и мобилните приложения.
Тази скорост подхранва очакванията, че AI може да реши почти всичко – от слабия ръст на производителността и застаряването на населението до натрупаните публични дългове.
Председателят на Rockefeller International и главен инвестиционен директор на Breakout Capital Рушир Шарма обаче вижда и познат исторически модел.
В статия за Foreign Affairs анализаторът припомня, че почти всяка голяма технологична революция е създавала и голям финансов балон.
„Инвеститорите се ентусиазират от реален пробив, после започват да плащат цени, които предполагат почти безгрешно бъдеще“, пише Шарма, който е работил 25 години в инвестиционното звено на Morgan Stanley, включително на позициите ръководител на направление „Нововъзникващи пазари“ и главен глобален стратег.
По думите му точно затова балонът не означава, че технологията е измама. Напротив – най-големите балони често се раждат около най-важните иновации. Обещанието е реално. Проблемът е цената, която пазарът е готов да плати предварително.
AI вече движи цели икономики
Изкуственият интелект постепенно пренарежда световната икономическа карта.
На върха са САЩ и Китай. В Америка растежът все по-силно зависи от стотиците милиарди долари, които големите технологични компании влагат в AI, както и от потреблението, подхранвано от поскъпването на фондовия пазар.
Десетте най-големи компании в S&P 500 са свързани с AI и вече формират почти 40% от индекса и около половината от доходността му през тази година.
Китай инвестира по-малко в самата технология, но икономиката му също става зависима от AI. Нетният износ – до голяма степен на продукти, свързани с новата технологична вълна – носи около една трета от растежа на страната, докато вътрешната икономика остава притисната от дългове и свиваща се работна сила. Пекин едновременно субсидира износа на собствени AI модели, които печелят позиции с по-ниска цена и сравнително близко качество до американските.
Ефектът се разпространява надолу по цялата технологична верига.
TSMC в Тайван, SK Hynix и Samsung в Южна Корея се превърнаха в ключови печеливши от глобалното търсене на чипове. Сстойността на южнокорейския фондов пазар нарасна от 1,5 трилиона долара в началото на 2025 г. до над 5 трилиона през това лято. В Тайван износът на полупроводници в отделни тримесечия изтласква реалния икономически растеж близо до двуцифрени равнища.
Израел печели от високоскоростните мрежи за обучение на AI, Япония – от оборудване, материали, роботи и полупроводници. Сингапур и Малайзия привличат центрове за данни, Мексико развива производство на AI сървъри, а Виетнам привлича изследователски центрове и обучителни програми.
Следват доставчиците на суровини – никел от Индонезия, литий от Австралия, мед от Чили, Перу и Конго – и енергийните компании, които трябва да осигурят огромните количества електроенергия за центровете за данни. През 2025 г. Amazon, Google, Meta и Microsoft стоят зад половината от всички сделки за чиста енергия в света. Pasted text
Не всички обаче печелят. Голяма част от Европа остава извън основната AI верига, а държави като Индия и Филипините са под допълнителен натиск, защото техните силни сектори за административни и обслужващи услуги са сред най-уязвимите от автоматизацията.
Шарма смята, че трудно може да се намери друг период, в който финансовите пазари да са били толкова зависими от успеха на един-единствен сектор.
Частните инвестиции в строителството на центрове за данни в САЩ са нараснали с около 50% за година. Всички останали строителни инвестиции са намалели с около 5%.
Четирите признака на балона
Историята на финансовите балони според Шарма следва сравнително постоянна схема.
Компаниите инвестират агресивно в новата технология. Инвеститорите купуват акциите им. И компаниите, и инвеститорите започват да използват повече дълг. Цените се откъсват от реалистичните очаквания за бъдещи печалби.
В резултат активът става едновременно надценен, прекомерно популярен сред инвеститорите, обект на прекомерни инвестиции и все по-силно зависим от дълг – четирите признака, които Шарма обобщава като „Four O’s“ (overvalued, overowned, overinvested and overleveraged).
Колкото по-голяма е технологията, толкова по-голям може да бъде и балонът около нея. А днешните социални мрежи и смартфони разпространяват инвестиционната еуфория с невиждана досега скорост, отбелязва Шарма.
Американските технологични акции вече са преминали един исторически праг. При големите балони през последния половин век цените обикновено са нараствали около десет пъти в реално изражение за период до 15 години. Технологичният сектор в САЩ премина тази граница през 2025 г.
Аргументът на оптимистите е, че този път компаниите имат реални печалби.
Но според Шарма това не доказва липсата на балон. Qualcomm, Oracle и Cisco също имат силни печалби в края на 90-те. Технологичният сектор тогава расте с приблизително същите 22% годишно, колкото и през сегашното десетилетие.
Още по-важно е, че част от сегашните печалби може да изглеждат по-здрави, отколкото са.
Кръговото финансиране
Един от проблемите е т.нар. кръгово финансиране.
Голям облачен доставчик инвестира в компания като OpenAI или Anthropic. След това AI компанията използва част от получения капитал, за да купува облачни и изчислителни услуги от същия инвеститор.
По този начин едни и същи средства увеличават едновременно инвестициите и приходите в рамките на системата.
Допълнително големите технологични компании преоценяват участията си в AI лаборатории и записват част от поскъпването като „друг доход“. Според Шарма тази категория е дала около една четвърт от ръста на печалбите им през тази година.
Същевременно OpenAI и Anthropic все още харчат повече за обучението и работата на своите модели, отколкото получават от абонатите си. Въпреки липсата на печалба пазарните оценки и на двете вече се измерват в над 1 трилион долара.
///
Никога американците не са държали толкова акции
Рискът се увеличава и от структурата на богатството на американските домакинства.
САЩ са единствената голяма икономика, в която семействата държат повече богатство в акции, отколкото в жилищата си. Над 30% от активите на средното домакинство са инвестирани в фондовия пазар – над предишния рекорд от 27% през 2000 г.
Голяма част от тези средства се намират в пасивни фондове, които следват S&P 500. Това автоматично насочва новия капитал към големите AI компании, защото те имат най-голяма тежест в индекса.
Институционалните инвеститори също все по-трудно се противопоставят на тълпата. Близо една трета от акциите, популярни сред дребните инвеститори, се държат и от хедж фондове – рекордно припокриване.
Търговията с акции в САЩ е нараснала с 50% за пет години до около 18 млрд. акции дневно, а дребните инвеститори вече са по-активни от професионалистите. При спад те агресивно „купуват дъното“.
Чуждестранният капитал също се влива в американския AI сектор. Чуждите позиции в американски акции са нараснали от под 2 трилиона долара след дотком кризата до над 20 трилиона днес, като голяма част от увеличението идва след появата на ChatGPT. Pasted text
Инвестициите вече са по-големи от тези по време на интернет бума
В центъра на дебата стои въпросът дали огромните разходи за инфраструктура могат да донесат достатъчно голяма възвръщаемост.
Технологичните инвестиции са се увеличили повече от четири пъти за три години – темп, който според Шарма няма аналог дори при изграждането на железниците, каналите или интернет инфраструктурата.
В пика на интернет балона инвестициите в технологични мощности достигат 6% от БВП на САЩ. Днес делът вече е 6,3% и продължава да расте.
Теоретично тези разходи могат да се оправдаят, ако AI доведе до рязък скок в производителността.
Засега обаче това не се вижда ясно.
На сходен етап от интернет бума общата факторна производителност нараства бързо. Днес тя почти не се ускорява.
Дори AI в крайна сметка да доведе до огромни ползи, не е сигурно, че компаниите, които изграждат инфраструктурата, ще бъдат тези, които ще приберат стойността.
Големият проблем е дългът
Днешният AI бум се различава от интернет бума и по начина, по който се финансира.
Преди няколко години петте най-големи технологични компании генерираха огромни свободни парични потоци. Днес само Microsoft остава в тази позиция.
Четири от петте са увеличили нетния си дълг и все по-често издават облигации, за да финансират инфраструктурните си проекти.
Официалният нетен дълг на технологичния сектор в САЩ е около 250 млрд. долара. Това число обаче не включва сложни лизингови схеми и други извънбалансови договори, които според Шарма могат да добавят още около 3 трилиона долара задължения през следващото десетилетие.
Паралелно с това секторът получава косвена подкрепа от държавата и Федералния резерв.
При дотком бума американското правителство има бюджетен излишък и паричната политика е по-строга. Днес бюджетният дефицит е над 6% от БВП, а основната лихва на Фед според стандартни академични правила би трябвало да бъде приблизително процентен пункт по-висока при настоящата ниска безработица и устойчив растеж.
Шарма посочва и друга зависимост: според т.нар. уравнение Kalecki-Levy бюджетният дефицит е допринесъл за повече от половината корпоративни печалби в САЩ през това десетилетие – около два пъти повече спрямо времето на интернет бума.
Изводът му е неудобен: без огромните бюджетни дефицити печалбите на AI компаниите вероятно нямаше да изглеждат толкова впечатляващи.
Как се пука подобен балон?
Балоните рядко се пукат просто защото инвеститорите внезапно осъзнават, че цените са твърде високи.
Обичайният спусък е ликвидността.
Когато лихвите се повишат, кредитирането се затегне или инвеститорите станат по-предпазливи, достъпът до пари намалява. Тогава компаниите и инвеститорите вече не могат да финансират същото темпо на растеж.
През последния век повишаването на лихвите от централните банки е предшествало спукването на почти всеки голям финансов балон.
Сега обаче най-важният риск може да идва от облигационния пазар.
Държавите, а не компаниите, вече носят основната част от новия дълг. Ако инвеститорите започнат масово да продават държавни облигации, доходността ще се повиши, а с нея и цената на финансиране в цялата икономика.
Това ще направи все по-трудно за AI компаниите да продължат огромните си инвестиционни програми чрез нов дълг.
Според Шарма проблемите вероятно първо ще се появят именно на дълговия пазар, а после ще се прехвърлят към акциите. Първите сигнали вече се виждат в по-голямата волатилност при производителите на полупроводници в САЩ и Азия.
Един AI срив вече няма да бъде само американски проблем
Финансовите пазари днес са около пет пъти по-големи от световния БВП. През 1980 г. размерът им е приблизително равен на глобалната икономика, а през 2000 г. – около три пъти по-голям.
Затова дори по-малък процентен спад може да причини щети, сравними с предишни много по-дълбоки сривове.
По изчисленията на Шарма спад от 25% на S&P 500 днес би унищожил приблизително толкова богатство на американските домакинства, колкото много по-големите сривове през 2001 и 2008 г.
Веригата след това е позната: кредиторите затягат финансирането, компаниите режат разходи, строителните проекти се отменят, фалитите се увеличават, а освободените работници оказват натиск върху заплатите и в други отрасли.
Първо ще пострадат икономиките, които са спечелили най-много от бума – САЩ, Тайван, Южна Корея и Япония. След това ударът ще слезе надолу по AI веригата към по-малките доставчици, минните компании и енергийните производители.

„Добър балон“
Шарма все пак не сравнява AI директно с имотната криза от 2008 г.
Той прави разграничение между „лоши“ и „добри“ балони.
Имотният балон от началото на века е класически пример за лош балон – огромен дълг, малко технологична стойност и почти никакво полезно наследство след срива.
Дотком балонът е различен. Огромен брой компании изчезват, акциите губят стойност, но инфраструктурата и технологиите остават. След края му светът получава интернет.
AI според Шарма е хибрид – „добър балон“ в истински революционна технология, но финансиран едновременно с огромни количества собствен капитал и дълг.
Точно тази комбинация прави последствията трудно прогнозируеми.
След спукването вероятно ще последва голямо прочистване. Хиляди компании ще изчезнат, инвестиционните планове ще бъдат съкратени, а пазарът ще се концентрира около ограничен брой победители.
Историята познава този модел.
Стотици автомобилни компании изчезват след кризата от 1929 г., но автомобилът продължава да преобразява икономиката. Максималният ефект върху производителността идва десетилетия по-късно, след изграждането на националната магистрална мрежа.
С AI може да се случи същото.
Прогнозите за потенциалния му принос към годишния ръст на производителността варират от едва 0,1 процентни пункта до почти 2 процентни пункта. Горната граница би могла приблизително да удвои устойчивия темп на световния икономически растеж.
Но историята на интернет показва защо тези очаквания трябва да бъдат приемани внимателно. И той обещаваше огромен скок в производителността и действително го донесе за известно време, но ефектът постепенно отслабна.
Технологията ще остане след еуфорията
Основната теза на Шарма е, че скоростта на развитие на AI не го освобождава от законите на финансовата история.
Еуфорията създава дисбаланси. Инвестициите стават прекомерни, цените се откъсват от реалистичната възвръщаемост, задлъжнялостта расте и в определен момент ликвидността се свива.
Сривът според него ще бъде болезнен и глобален, защото твърде много икономики, фондови пазари и инвестиционни вериги вече зависят от AI.
Но той няма да бъде краят на технологията.
Най-слабите компании ще изчезнат. Силните ще консолидират пазара. Инвестициите ще станат по-рационални. А инфраструктурата, изградена по време на бума, ще остане.
Изкуственият интелект ще продължи да се развива, след като спекулативната треска приключи.
И точно тогава може да започне по-трудната, но и по-важна фаза – тази, в която AI трябва да докаже реалната си икономическа стойност.
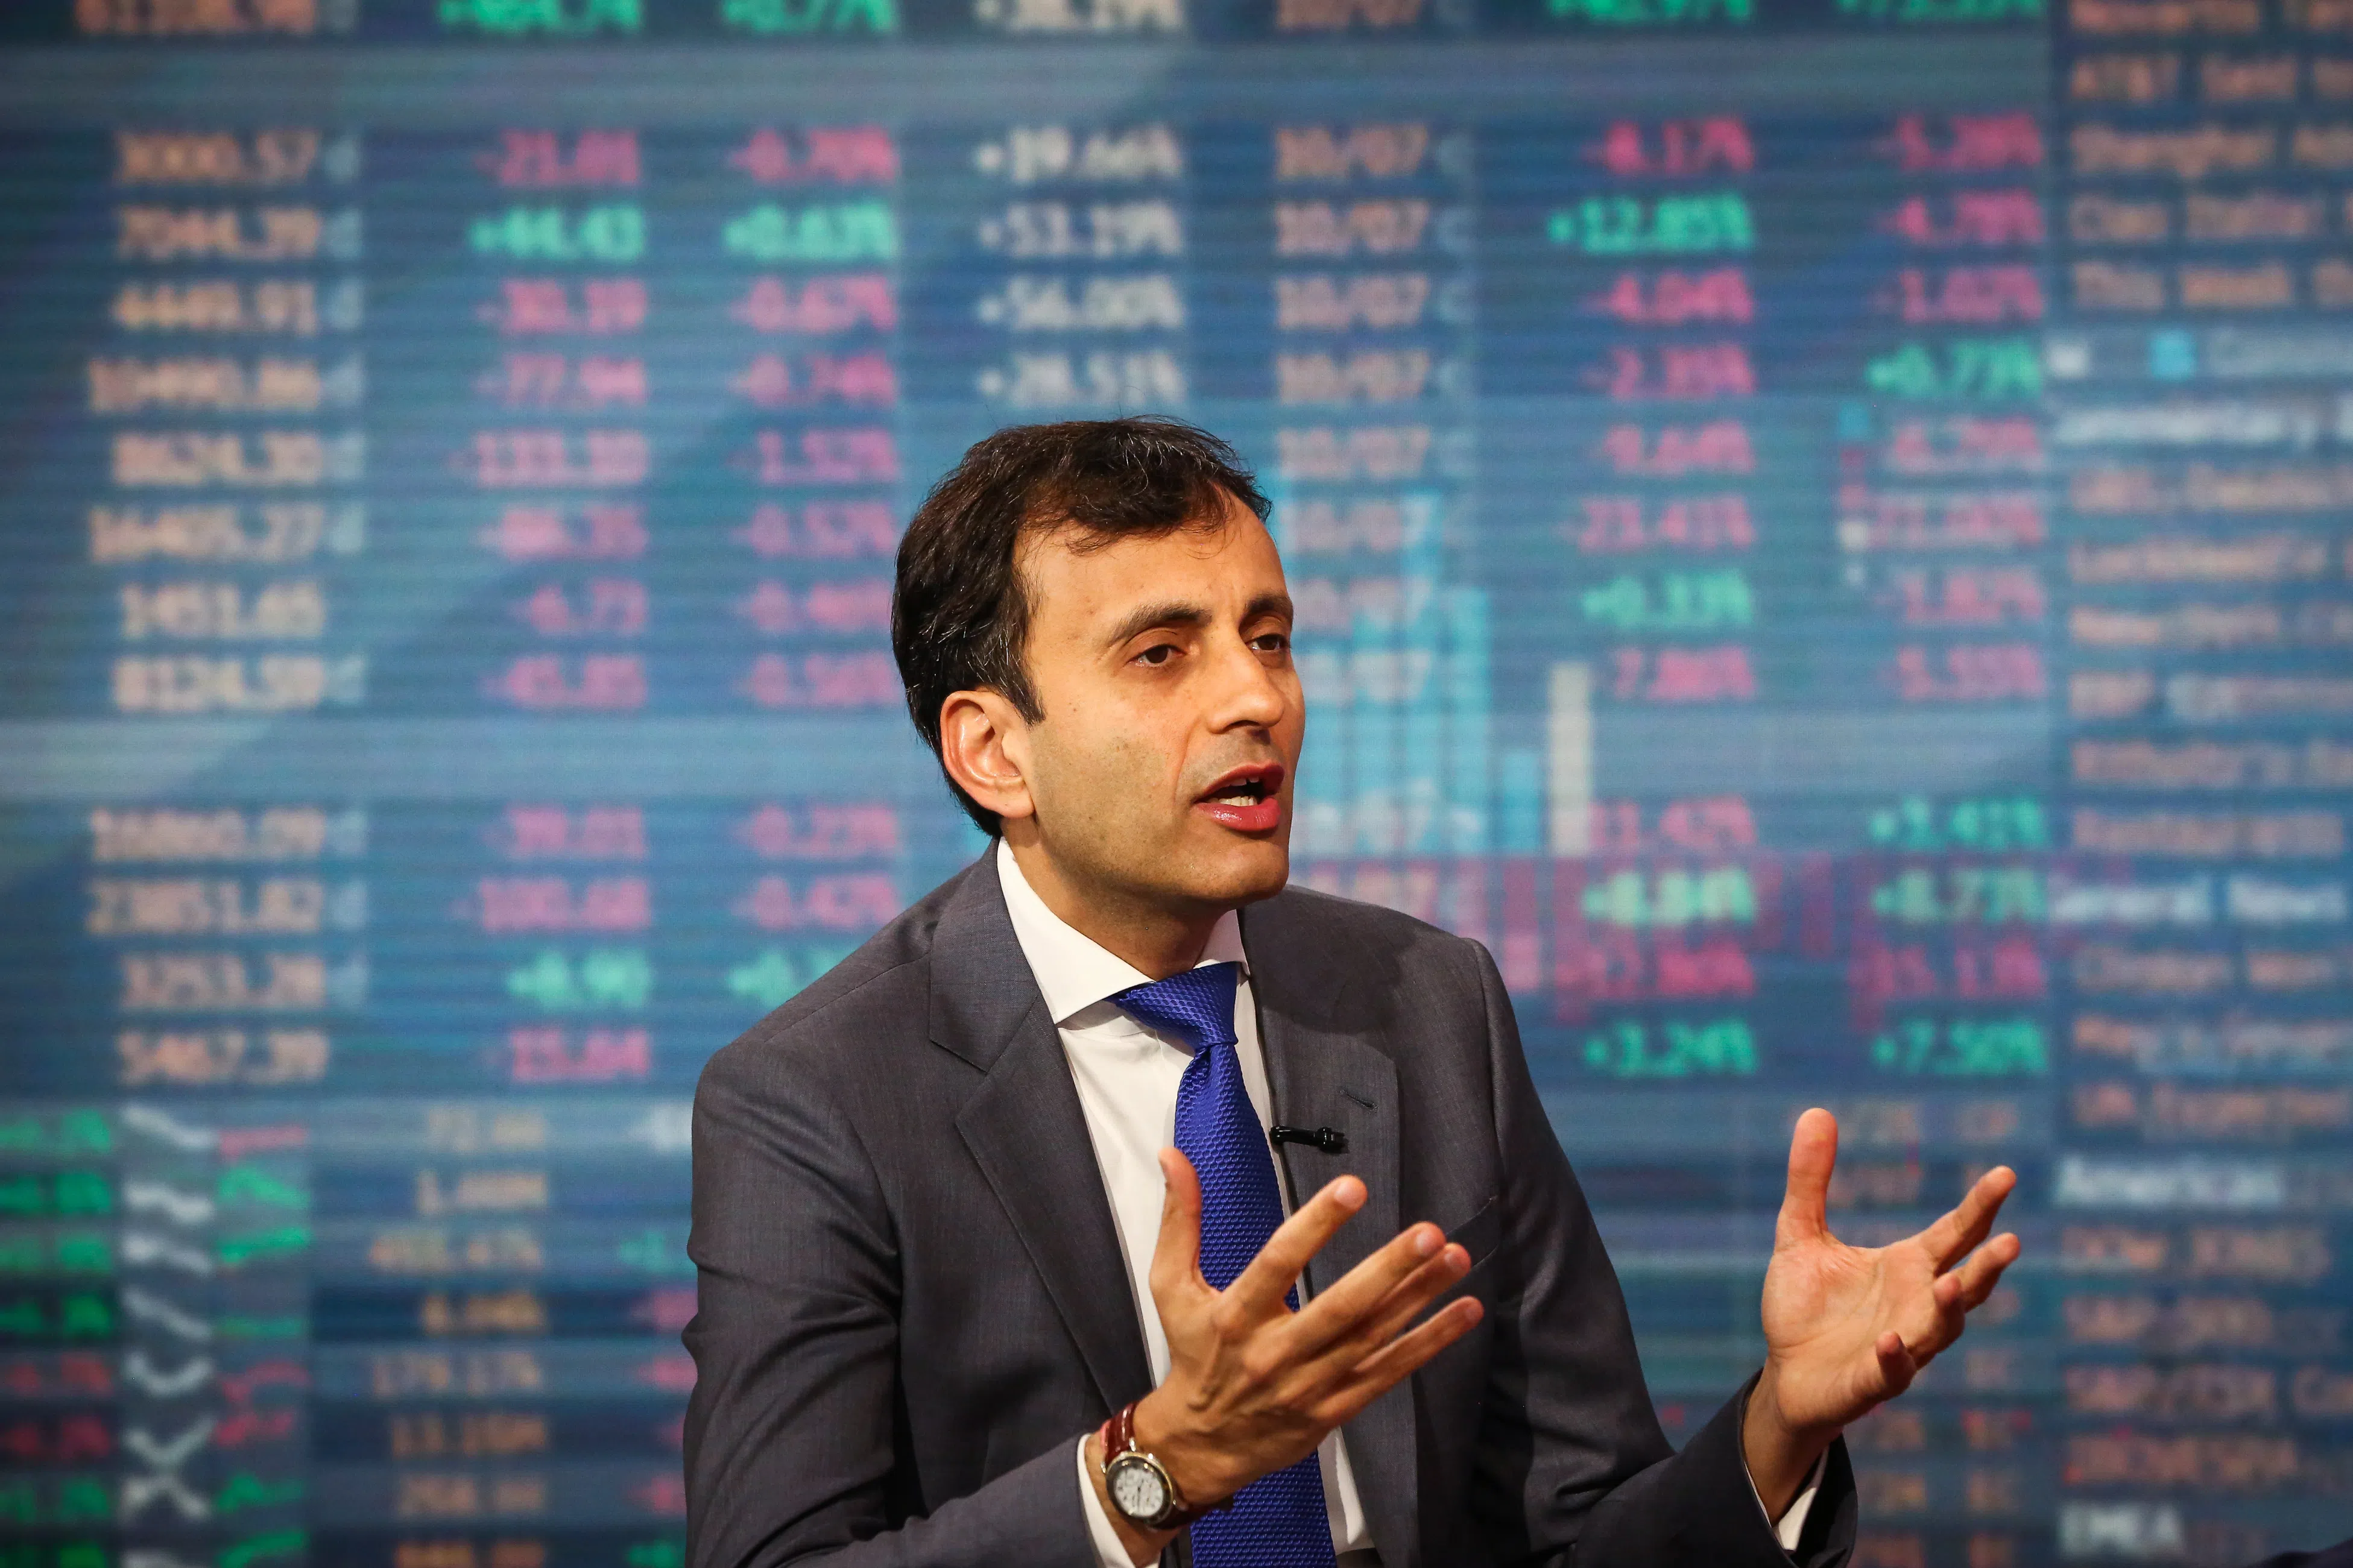
Рушир Шарма е председател на Rockefeller International и главен инвестиционен директор на Breakout Capital – инвестиционна компания, фокусирана върху нововъзникващите пазари. Преди това той е работил 25 години в инвестиционното звено на Morgan Stanley, включително на позициите ръководител на направление „Нововъзникващи пазари“ и главен глобален стратег. Сред книгите му са „Десетте правила на успешните нации“ (The Ten Rules of Successful Nations) и „Какво се обърка с капитализма“ (What Went Wrong With Capitalism).
СВЪРЗАНИ СТАТИИ
Шефът на Broadcom сравни AI инвестициите с казино. Акциите на чип компаниите потънаха
Спадовете при Samsung и SK Hynix повлякоха рязко надолу южнокорейския индекс Kospi, докато инвеститорите все повече се тревожат за мащаба и възвръщаемостта на инвестициите в AI
Бичият пазар навършва четири години, но доходността по облигациите може да развали партито
В продължение на четири години технологичният сектор беше отговорът на почти всеки въпрос за този бичи пазар

Технологичните гиганти прикриват разпродажбата в друга част на Уолстрийт
Акциите на компаниите с малка пазарна капитализация вече са на крачка от корекция

Последни Бизнес
виж още
570% ръст: Кой е скритият френски победител в европейския пазар на AI акции
Малко известната компания Soitec заема ключова роля в AI сектора със специална технология за силициева фотоника. Bank of America вижда потенциал за още 90% ръст при акциите
Шефът на Broadcom сравни AI инвестициите с казино. Акциите на чип компаниите потънаха
Спадовете при Samsung и SK Hynix повлякоха рязко надолу южнокорейския индекс Kospi, докато инвеститорите все повече се тревожат за мащаба и възвръщаемостта на инвестициите в AI
МВФ предупреждава: Водещите икономики се насочват към най-големите бюджетни дефицити от пандемията насам
На годишната си среща фондът призова за „спешни“ действия за възстановяване на публичните финанси
Последни Profit
виж още
Европейците обичат коли с история – и това е залогът за победа срещу китайската конкуренция
Утвърдените лидери в автомобилната индустрия на Европа имат предимство, което конкурентите от Китай нямат, въпреки новите технологии и евтини цени – традиция и любов от поколения почитатели
Може ли стареенето да бъде обърнато? Първите изпитвания при хора показват обещаващи резултати
Експериментална терапия за клетъчно препрограмиране подобрява зрението при двама от трима пациенти с глаукома, но ефективността ѝ все още не е доказана