Спад в AI сектора може да свали S&P 500 до 5000 пункта, предупреждава стратег от Panmure Liberum
 Инвеститорите трябва да следят особено внимателно капиталовите разходи за изкуствен интелект през предстоящия сезон на отчетите
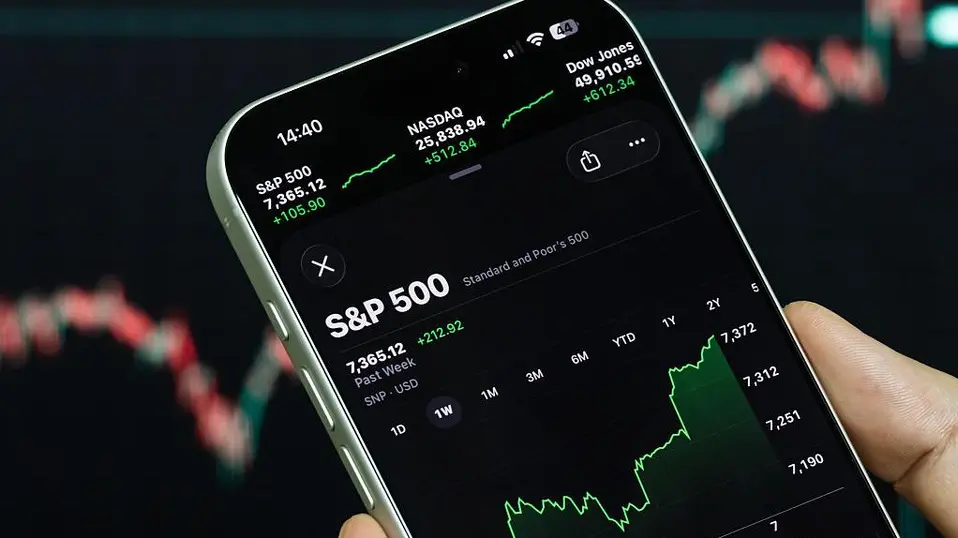

S&P 500 се намира само на около 1% от рекордното си ниво на затваряне, докато инвеститорите се подготвят за сезона на корпоративните отчети за третото тримесечие, който започва с пълна сила основно през следващата седмица.
Акциите на Nvidia – водещата компания в бума около изкуствения интелект и най-голямата компания на пазара – също се приближават към нов исторически връх.
Някои експерти обаче определено не е сред оптимистите за AI сектора. Сред тях са Йоахим Клемент и Франсиска Рейс от британската инвестиционна банка Panmure Liberum.
В анализ, публикуван в понеделник, експертите прогнозират, че спад в сектора на изкуствения интелект може да свали S&P 500 до 5000 пункта до края на следващата година.
Клемент признава, че пазарът досега показва забележителна устойчивост.
„Фондовите пазари остават изключително устойчиви, въпреки че имат все повече препятствия по пътя си“, посочва той. „Първо беше нарастващата инфлация, която продължава упорито да се задържа висока. След това доходността по дългосрочните облигации започна да достига нови и нови върхове и продължава да го прави и днес. Накрая Фед и други централни банки започнаха да повишават лихвите.“
Пазарът получава подкрепа от силния ръст на корпоративните печалби и устойчивите икономически данни, особено от водещи индикатори като индексите на мениджърите по покупки.
Клемент обаче предупреждава, че предстоящият сезон на отчетите за третото тримесечие, а след това и годишните резултати и прогнозите за 2027 г., които ще бъдат представени през януари, ще осигурят критична проверка с реалността.

Капанът на огромните AI инвестиции
Пред MarketWatch Клемент обяснява песимизма си с това, че пазарът до известна степен сам се е вкарал в капан с капиталовите разходи за изкуствен интелект.
Инвеститорите не искат да виждат как технологичните гиганти – т.нар. хайпърскейлъри – ускоряват още повече темпа на инвестициите си. Всеки рязък скок на тези разходи може да удари именно акциите, които имат най-голямо тегло в борсовите индекси.
Но и обратният сценарий носи риск.
Goldman Sachs прогнозира миналата седмица, че капиталовите разходи на хайпърскейлърите ще достигнат 1,2 трилиона долара през 2027 г.
След като пазарът вече е започнал да работи с подобни числа, всяко съществено изоставане от тези инвестиционни очаквания може сериозно да влоши настроенията към компаниите, които печелят от този инвестиционен бум – най-вече производителите на чипове и оборудване за центрове за данни.
Според Клемент, ако доверието в AI историята започне да се разпада, фондовият пазар може да загуби около 35% – оттук и прогнозата му S&P 500 да падне до 5000 пункта.
„Мисля, че целият балон ще се спука или през 2027, или през 2028 г.“, казва той пред MarketWatch.
„Ако към това добавим още повишения на лихвите от Федералния резерв и Bank of England до края на годината, бичият пазар при акциите може да приключи рязко и по-рано, отколкото мнозина очакват“, допълва Клемент.

Къде може да има защита при спад
Според експерта най-добре при подобен пазарен спад биха се представили традиционните защитни сектори – производители и търговци на храни, фармацевтични компании и тютюневи дружества.
Комуналните компании също могат да предложат защита, но не и онези, чиито оценки вече са повишени заради очакваното търсене на енергия от AI инфраструктурата. Затова Клемент вижда по-добри възможности сред британските и германските инфраструктурни компании.
По думите му облигациите също могат да започнат да привличат капитал по-късно през 2027 г., когато евентуален спад на фондовия пазар насочи инвеститорите към активи убежища.
Пазарите в момента
Фючърсите върху основните американски борсови индекси се движат без големи промени в ранната търговия в понеделник, докато доходността по държавните облигации остава близо до последните си върхове.
S&P 500 се движи с лек ръст, но пазарът остава силно зависим от големите технологични компании. От 11-те основни сектора в индекса само технологиите и комуникационните услуги са на положителна територия, като вторият получава подкрепа основно от Alphabet и Meta. Това подсказва, че ръстът остава тесен и не се разпределя равномерно по пазара.
В същото време доходността по 10-годишните американски държавни облигации продължава да се покачва и се движи около 5,30% – близо до нива, невиждани от 2002 г. насам. Засега акциите издържат на натиска от по-високата цена на капитала, но картината е смесена.
Индексът на долара се повишава, цените на петрола отстъпват, а фючърсите върху златото се търгуват около 4190 долара за тройунция.
S&P 500 приключи последната сесия при 7722,72 пункта. От началото на годината индексът е нагоре с 12,81%, а за последните 12 месеца – с почти 15%.
Nasdaq Composite е нараснал с близо 17% от началото на годината и с над 19% за последните 12 месеца.
Петролът остава един от най-силно поскъпналите активи – с ръст от над 58% от началото на годината.
СВЪРЗАНИ СТАТИИ
Пазарите навлизат в Q4 с турбулентен вихър и се готвят за решаващ момент от годината
Бурните облигации, фискалните притеснения и лавината от дългове, свързани с AI, показват, че глобалните разходи по заеми са най-високите от финансовата криза през 2007–2008 г. Това обаче не се разбира, ако погледнем основните борсови индекси
Goldman Sachs изкупи акции на Shein за $220 млн. след слабия борсов дебют
Банката се намеси като поемател на емисията, за да подкрепи цената на книжата, които вече са загубили 38% от стойността си след IPO-то
Доходността по американските държавни облигации не спира да расте. Колко още ще издържат технологичните акции?
Първите признаци на напрежение може да се появят на пазара на корпоративен дълг още преди акциите да усетят пълния натиск
Последни Бизнес
виж още
Възстановяването на световните запаси от петрол може да отнеме две години според шефа на Saudi Aramco
От началото на войната в Иран са загубени близо 3 милиарда барела петрол, а от запасите са изтеглени около 1 милиард барела
Акциите на луксозните компании вече се продават на цени като при бързата мода
Тенденциите, които превърнаха компании като LVMH в изключително успешна инвестиция през последните 20 години, започват да отслабват
ЕЦБ олекотява тежката бюрокрация за малките банки в еврозоната
Сред основните предложения са повишаване прага на активите, под който една банка може да бъде определяна като „малка“ от 5 на 10 милиарда евро, фокусиран към рисковете и по-ефективен надзор, и по-малко натоварване със стрес тестове
Последни Profit
виж още
Сам Алтман: Макрон е най-впечатляващият световен лидер в стратегията за AI
Изпълнителният директор на OpenAI споделя, че френският президент е „изключително задълбочен и отдавна обмисля в каква посока се развива тази област“

Убиват ли социалните мрежи момента на изненада на големите концерти?
TikTok, Instagram и YouTube превръщат турнетата в постоянен поток от видеа, а артистите търсят нови начини да запазят елемента на изненада
