Спестяванията на европейците се топят, богатството идва основно от имоти
 Дългът на най-бедните домакинства надвишава активите им. Шампиони по спестявания са Полша и Чехия, а най-голямо намаление е регистрирано във Финландия, Унгария и Италия

Спестяванията в еврозоната спадат до 868 млрд. евро до второто тримесечие на 2026 г. в сравнение с 895 млрд. евро през предходното показват новите данни на ЕЦБ, публикувани днес.
Нетното кредитиране на еврозоната остава без промяна на ниво 312 млрд. евро, което отразява намаляването на нетните спестявания и нефинансови инвестиции със сходни суми.
Нетното кредитиране на домакинствата намалява от 715 млрд. евро до 703 млрд. евро, докато това на нефинансовите корпорации се увеличава от 103 млрд. евро до 127 млрд. евро, а на финансовите нараства от -3 млрд. евро до 9 млрд. евро, показват данните на ЕЦБ.
Домакинствата в ниската скала по доходи имат отрицателно средно нетно богатство (приблизително -4 000 евро през четвъртото тримесечие на 2025 г.), тъй като дългът им надвишава общите им активи.
Реалният доход на глава от населението нараства леко
През второто тримесечие на 2026 г. реалният доход на глава от населението на домакинствата се е увеличил с 0,1% в еврозоната, след същия ръст в първото тримесечие, показват данни на Евростат от днес.
През този период реалното потребление на домакинствата на глава от населението се е увеличило с 0,3%.
Междувременно в петгодишния период между 2020 и 2025 г. средното нетно богатство се увеличава, като домакинствата в по-високия сегмент на доходи отбелязват по-бърз темп на растеж.
Богатството от жилища съставлява по-голямата част от тези печалби, допълнено от ръст на депозитите и други активи. За разлика от това, въпреки лекото подобрение, средното нетно богатство в ниския сегмент е отрицателно.
Домакинствата предпочитат да инвестират в ценни книжа
Финансовите инвестиции на домакинствата отбелязват ръст с почти непроменен годишен темп от 2,7% през второто тримесечие на 2026 г. в сравнение с предходното.
Инвестициите във валута и депозити (2,4%, след 2,7%) и в акции и други капиталови инструменти (1,5%) бележат по-нисък темп на растеж, докато в дългови ценни книжа нарастват с по-висок темп (5,7%), показват данните.
Инвестициите в животозастраховане и пенсионни схеми отбелязват непроменени темпове на растеж (2,7% и 5,6%).
Домакинствата придобиват както дялове в инвестиционни фондове, които не са на паричния пазар, така и в парични пазарни фондове.
Съотношението между дълговете и доходите намалява леко до 80,3% през второто тримесечие на 2026 г. от 80,5% в същия период на 2025 г. По същия начин съотношението между дълговете на домакинствата и БВП спада до 50,0% през второто тримесечие на 2026 г. от 50,4% през второто тримесечие на 2025 г.
Динамика на богатството в четвъртото тримесечие на 2025 г.
Отчетите за разпределението на богатството отразяват постоянен ръст на нетната стойност на домакинствата между четвъртите тримесечия на 2024 и 2025 г. във всички сегменти на разпределение, въпреки че мащабът на ръста варира в зависимост от групата по богатство. Неравенството, измерено чрез коефициента на Джини, остава относително стабилно в този период (73%).
Богатството от жилища е доминиращият клас активи през четвъртото тримесечие на 2025 г., като съставлява между 51% и 73% от общите активи.
Депозитите представляват по-малък дял, като средната им стойност е между 5 000 евро и 180 000 евро в различните сегменти на показателя.
„Други активи“, които включват бизнес имущество и недепозитни финансови инвестиции, са между 10% и 15% от общите активи.
Полша и Чехия са шампиони по спестяване
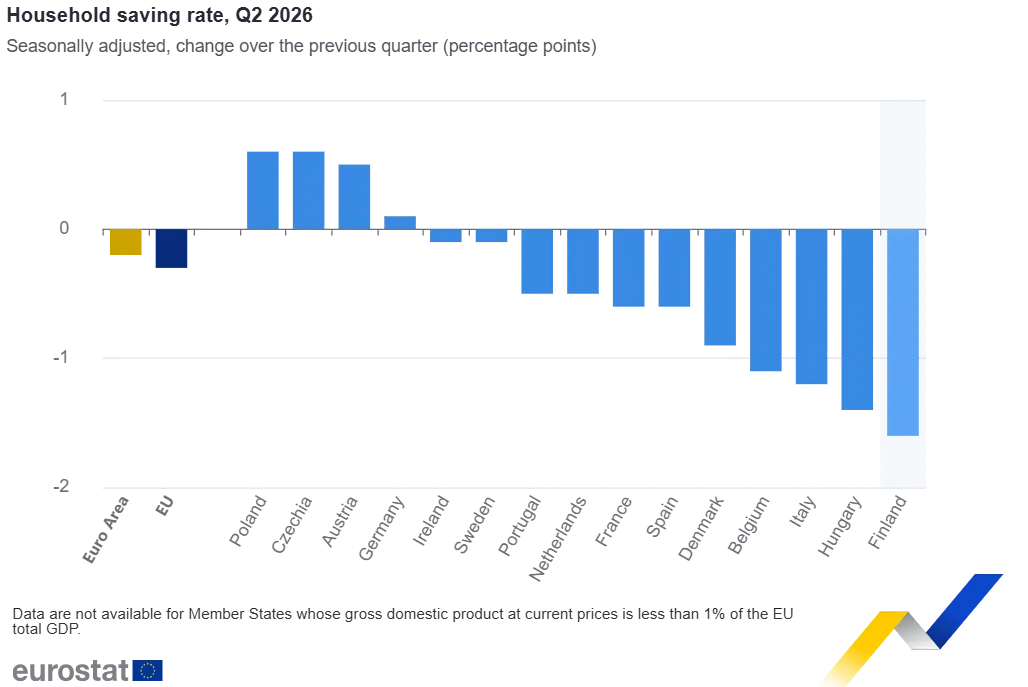
Сред държавите-членки, за които са публикувани данни от Евростат, нормата на спестяване на домакинствата се е повишила в четири и е намаляла в единадесет.
Най-голямото увеличение е отбелязано в Полша и Чехия (+0,6 п.п. и в двете), а най-голямото намаление е във Финландия (-1,6 п.п.), Унгария (-1,4 п.п.) и Италия (-1,2 п.п.).
През второто тримесечие на 2026 г. инвестиционната норма на домакинствата остава стабилна в еврозоната и намалява с 0,1% в ЕС в сравнение с предишното тримесечие.
Сред държавите-членки, за които са публикувани данни, тя се е повишила в четири държави-членки, стабилна е в шест и е намаляла в пет. Най-голямото увеличение е в Унгария (+0,7 п.п.) и Чехия (+0,3 п.п.), най-голямото намаление е в Ирландия (-0,7 п.п.) и Италия (-0,3 п.п.).
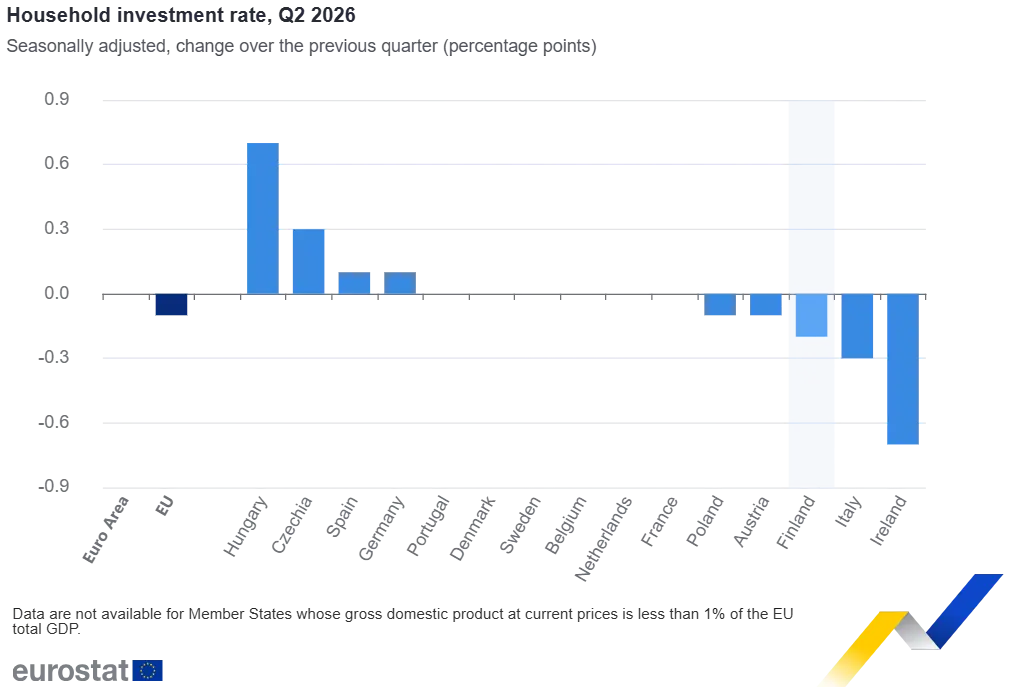
В статистиката не са налични данни за България, тъй като Евростат не включва страни с БВП под 1% от общия обем на икономическата продукция на ЕС.
Задлъжнялост и риск от бедност
Нивата на задлъжнялост за второто тримесечие на 2026 г. варират значително в зависимост от разпределението на богатството, като средният дълг е между 19 000 и 102 000 евро.
Междувременно през 2025 г. на равнище ЕС хората, изложени на риск от бедност, съобщават за повече затруднения, свързани със здравето.
Умерени или сериозни затруднения при придвижването са посочили 24,9 % от изложените на риск от бедност, в сравнение с 16,9 % от тези, които не са изложени на такъв.
Хората, изложени на риск от бедност, по-често съобщават за затруднения с паметта и концентрацията (20,6% спрямо 14,5%), със зрението (23,8% спрямо 18,9%), с личната грижа (10,1% спрямо 5,8%) и с общуването (7,5% спрямо 4,0%), допълва Евростат.
СВЪРЗАНИ СТАТИИ
Цените отново започват да изпреварват заплатите в развитите държави
Конфликтът в Близкия изток повишава разходите за живот и заплашва възстановяването на реалните доходи
Неравенството на доходите в Европа расте все повече, ние сме с едни от най-високите дялове
Голямата разлика се обяснява с по-високата концентрация на заплати, бизнес доходи и собственост върху богатство (което генерира капиталови доходи), особено след икономическите преходи от 90-те години
България е сред шампионите по растеж на БВП в ЕС – но отразява ли се той на доходите
Сред четирите най-големи икономики Испания отбелязва най-висок реален ръст на БВП, Германия изостава на последно място
Последни Бизнес
виж още
Дълговата криза в Европа удря корпоративното кредитиране. Goldman Sachs посочва кои компании са уязвими
Според анализаторите най-уязвими са компаниите със слабо генериране на парични потоци, краткосрочни нужди от рефинансиране или значителен дълг с плаваща лихва
Европейските банки печелят повече от очакваното въпреки политическите и пазарните трусове
Сред големите банки, които публикуваха резултати в сряда, са Deutsche Bank, BNP Paribas, Santander и Standard Chartered
Акциите на SK Hynix скочиха с над 10% след по-силна печалба и план за връщане на 25 млрд. долара на инвеститорите
Приходите са нараснали с 327,9% спрямо година по-рано, а оперативната печалба - с 632,1%
Последни Profit
виж още
Осъждаме атаките с дронове срещу търговски плавателни съдове в Черно море, каза министър Димитър Стоянов след тристранна среща с Румъния и Турция
Министърът благодари на колегите си от Румъния и Турция, че са се отзовали на поканата за днешната среща. Той определи това като ясен знак за споделената отговорност между държавите да действат заедно в условия на усложнена регионална обстановка
Възможно ли е Ники Минаж да стане говорител на Белия дом
Рапърката и привърженичка на MAGA се появи заедно с Тръмп на митинг в Мичиган, където под възгласите на публиката той направи коментар за нейния „красив“ и „трудно пренебрежим“ заден изглед