Кевин Уорш и насрещните ветрове в трансформацията на Федералния резерв
 Новият председател преобразува комуникационната политика на банката и поставя по-голям акцент върху общите финансови условия в сравнение с предшествениците си, но реформите напредват бавно
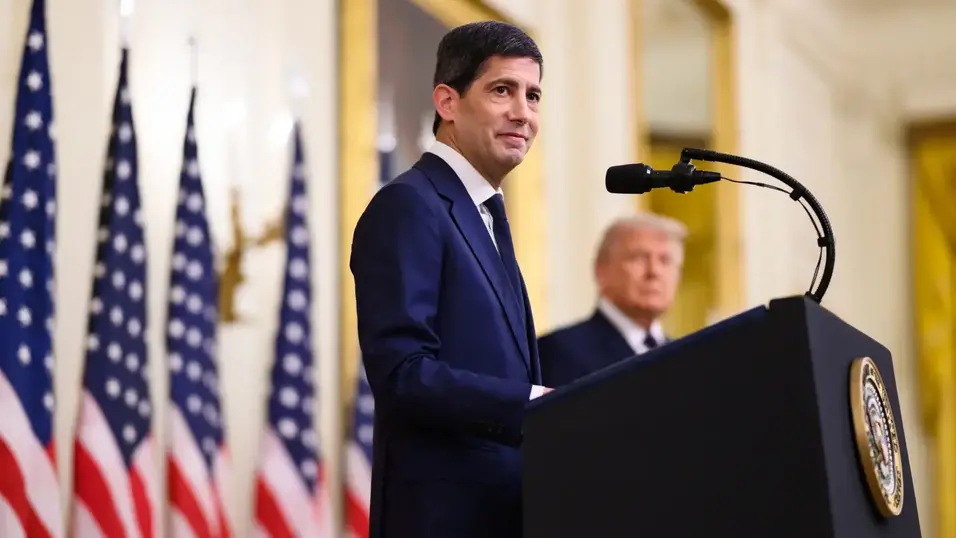

Председателят на Федералния резерв Кевин Уорш обича да измерва мандата си в дни, и след 127 дни на този пост обещанието му за промяна в политиката придобива реални очертания.
Той действа бързо по някои лесни и много забележими въпроси, които са пряко под негов контрол, но е ограничен в извършването на по-големи промени от състоянието на икономиката и от колегите си в Централната банка на САЩ, отбелязва в анализ CNBC.
Уорш бързо наложи своя почерк върху начина, по който Федералният резерв комуникира.
Някои промени изглеждат козметични, като например съкращаването на пресконференцията, която се провежда след заседанията на Комитета за отворени пазари (FOMC) – органът, определящ лихвените проценти, и промяната в подредбата на журналистите по азбучен ред според медиите, които представляват.

Но зад тези козметични промени се крие по-дълбока промяна: начинът, по който Уорш разсъждава и изразява своите възгледи относно паричната политика, представлява рязък разрив с неговите предшественици.
Той все още не е успял да предприеме действия по един от основните си приоритети – намаляването на баланса на Фед, отчасти защото инфлацията е по-неотложен проблем. Ограничава се и по отношение на други приоритети, като назначи пет работни групи за преглед на практиките на Фед, които трябва да представят докладите си в началото на следващата година.
Единодушното повишение на лихвения процент с четвърт процентен пункт от миналата седмица и всички следващи такива вероятно ще са най-важните моменти от началото на мандата на Уорш – ход, който отговори на опасенията на критиците му относно неговата независимост от президента на САЩ Доналд Тръмп.
Въз основа на това как той обяснява своята гледна точка за пазарите и икономиката, Уорш вероятно ще подкрепи допълнителни повишения, ако инфлацията продължи да бъде проблем. Повишението от миналата седмица беше първото от 2023 г. насам, допълва CNBC.

За председател на Федералния резерв, горд с това, че се вслушва в пазара, Уолстрийт изпраща един много ясен сигнал.
В сряда доходността по 2-годишните държавни облигации се търгуваше с почти процентен пункт над ефективната лихва по федералните фондове, което показва, че трейдърите очакват още увеличения.
Това е най-голямата разлика между доходността по 2-годишните облигации и лихвата по федералните фондове от 2023 г. насам. Инфлацията е 3,7%, измерена според предпочитания от Фед индикатор за личните потребителски разходи през юли – най-актуалните данни. Тя е над целта от 2% от почти шест години.
В продължение на години председателите на Фед описват лихвата по федералните фондове като стимулираща, неутрална или рестриктивна.
Но попитан на пресконференцията си на 16 септември къде се намира Федералният резерв спрямо неутралното ниво, Уорш отхвърли самата предпоставка. Той отговори, че концепцията е „полезна от академична гледна точка“, но няма никакво отношение към решението за повишение.
Коментарите предизвикаха смут сред някои представители на банковия свят, свикнали да разглеждат основния лихвен процент в тези термини.
„Странното е, че Уорш определи решението като „премахване на дозата на облекчаване“, а след това се дистанцира от концепцията, която дефинира облекчаването“, написа икономистката Клаудия Сам. „Но сега, след като Федералният резерв повиши лихвите, как ще прецени дали да ги повиши отново и кога да спре?“
Критиците на Уорш твърдяха след неясната му изява през юли, че му липсва достоверност, тъй като не е изложил последователна теория как да се определят лихвените проценти. Все пак внимателният поглед върху публичните му коментари подсказва, че се очертава нов режим за определяне на политиката.
Този режим обхваща широк спектър от финансови и пазарни показатели. Три пъти в речта си в Джаксън Хоул, Уайоминг, и още три пъти по време на последната си пресконференция Уорш подчерта „финансовите условия“ като ключов елемент. Заяви, че прегледът на пазарните условия му е показал, че те не са рестриктивни.
В Джаксън Хоул той посочи „нивото и промените в цените на активите в различните сектори... цените и обемите на търговия с държавни ценни книжа... валутния курс на долара... цената и достъпността на кредитите... и цените на широк набор от суровини“.
Уорш продължи: „Тези и други показатели трябва да определят краткосрочната перспектива на Фед относно икономическата активност и инфлацията през целия бизнес цикъл. Те трябва да разкриват състоянието на по-широките финансови условия... както и рисковете и несигурностите във финансовия цикъл.“
Тази логика може да се стори на някои като кръгова, тъй като очакванията към Фед съставляват голяма част от финансовите условия на пазарите. Така обратната връзка може да се сведе до това, че пазарът казва на Фед какво очаква да направи.
Но ако се приемат за чиста монета, коментарите сочат възможност за увеличения на лихвите. Фондовият пазар остава в подем; пазарът на труда е стабилен; повечето индикатори продължават да показват слабо ограничаване, както при отпускането, така и при вземането на кредити. Икономическият растеж изглежда силен.
Пазарът изпраща същото послание, като вероятността за поредно повишение на лихвите през октомври е 70%, а отсега до март са отчетени дори още две повишения в очакванията.
Фокусът на Уорш върху понякога трудноразбираеми пазарни индикатори е по-силен в сравнение с този на предишните председатели и донякъде напомня на бившия председател Алън Грийнспън, известен с това, че се впуска в дълбоко проучване на всичко – от плановете за капиталови разходи на компаниите до цените на скрапа.
В речта си в Джаксън Хоул Уорш заяви, че следи набор от показатели за паричната експанзия, включително кредитните спредове, проучването на Фед за мненията на старшите кредитни специалисти (Senior Loan Officer Opinion Survey), което измерва готовността на банките да отпускат кредити, както и достъпността и търсенето на кредити.
Заключението? Паричната политика е либерална.
Лесните кредитни условия не изискват непременно повишаване на лихвите. Според формулировката на Уорш Фед може да се наложи да противодейства на частната кредитна система, която прави кредитирането прекалено лесно, когато инфлацията надхвърля целевото ниво.
„Трябва да обръщаме внимание както на парите, създадени от Централната банка, така и на парите, които идват от банковите и финансовите системи“, продължи Уорш в Джаксън Хоул.
Либералните кредитни условия проправят пътя за по-нататъшни увеличения на лихвените проценти в рамката на Уорш. Но увеличенията са вероятни само ако инфлацията остане висока, с цените на петрола и дизела.
„Неотдавнашното покачване на цените на суровините заслужава внимание“, отбеляза Уорш в Джаксън Хоул. Индексът на суровините на Bloomberg, който е широк показател за цените на суровините, е отбелязал ръст от над 30% през тази година. Някои енергийни продукти се представят още по-зле: цената на дизела е скочила с 83%.

Не е ясно дали други членове на FOMC са се отклонили от неутралната рамка и са възприели по-тясно съобразена с широката концепция на Уорш за финансовите условия.
Макар те винаги да са били част от начина, по който представителите на Фед оценяват политиката, малцина говорят за тях сега като за нещо повече от просто част от процеса на вземане на решения. Бившият председател на Фед Джером Пауъл често отбелязваше колко трудно е да се определи неутралната лихва, но все пак често описваше лихвите като „умерено рестриктивни“.
Досега Уорш е практически единственият, който отказва да дава прогнози за перспективите пред лихвения процент по федералните фондове в „Обобщението на икономическите прогнози“ – така нареченият „dot plot“. Освен това много членове на Управителния съвет представят своите прогнози за икономиката и лихвените проценти в речи и интервюта, практика, която новият председател отхвърля.

Това подчертава по-бавните аспекти на промяната в режима. Уорш наследи комитет и икономика, за която да се грижи, които действат съвместно, за да забавят реформите, които той иска да въведе.
Реформата вероятно е най-бавна именно в областта, която може би е най-дългогодишният приоритет на Уорш.
Още от 2011 г. той заявява, че Федералният резерв трябва да обърне тенденцията на нарастване на баланса си, който в момента възлиза на 6,7 трилиона долара. През същата година напуска първия си мандат в Управителния съвет на Федералния резерв, тъй като не се чувства комфортно с нарастването на баланса, макар да заявява, че е гласувал за разширяването му от лоялност към институцията.
Сега, след като контролира дневния ред на Фед, Уорш се оказва в невъзможност бързо да реализира плановете си за съкращаване на баланса, въпреки че това теоретично може да отнеме повече стимули от икономиката. Протоколите от заседанието през юли показват, че другите гласуващи не са били склонни на бързи стъпки за съкращаване на баланса, предпочитайки да изчакат докладите на работните групи на Уорш.

Състоянието на икономиката и пазарите също може да е усложнило плановете.
При инфлация над целта на Фед и скок на цените на петрола комитетът има неотложна нужда да се заеме с цените, което прави момента неподходящ за експериментиране с това дали Уорш е прав, че съкращаването на баланса ще ограничи значително икономиката.
Междувременно доходността на 10-годишните държавни облигации се е повишила над 5%, като с това е повишила и лихвите по ипотеките и други потребителски дългове. Това прави момента особено неподходящ за Фед да започне да изисква от пазара да поеме допълнително предлагане на ипотеки и държавни облигации, ако Фед реши да намали баланса си.
СВЪРЗАНИ СТАТИИ

Оли Рен: ЕЦБ и Фед са два различни случая – затова насоките за паричната политика трябва да останат
ЕЦБ разполага с по-малко пространство за намаляване на лихвените проценти, за разлика от Централната банка на САЩ, която действа в широк диапазон, обяснява финансистът
Нов председател, стар проблем: Ще устои ли Уорш на натиска от Тръмп да намали лихвените проценти
Президентът, вицепрезидентът, министърът на финансите и един от старшите икономически съветници призоваха Фед да не повишава лихвите. Пазарите очакват обратното – с 60% вероятност
Бесънт и Уорш зададоха тона на Г-20: Светът е затънал в дългове, изходът е растеж
Финансовите лидери на най-големите икономики се събраха в Северна Каролина на фона на американски дълг от $40 трлн., упорита инфлация и войната с Иран
Последни Бизнес
виж още
Пазарите навлизат в Q4 с турбулентен вихър и се готвят за решаващ момент от годината
Бурните облигации, фискалните притеснения и лавината от дългове, свързани с AI, показват, че глобалните разходи по заеми са най-високите от финансовата криза през 2007–2008 г. Това обаче не се разбира, ако погледнем основните борсови индекси
МФ защитава данъка „свръхпечалба“, икономисти предупреждават за удар по инвеститорите
Министерството на финансите защитава мярката като източник за финансиране на данъчните облекчения за деца, докато критиците предупреждават за риск пред инвестиционната среда
Последни Profit
виж още
Инфлуенсърите отиват на „училище“, а целта е да бъдат по-отговорни към младата аудитория
А1 събра журналисти, създатели на съдържание и експерти на „Ден на отворените врати“ на „Училище за отговорни инфлуенсъри“, където представи ново проучване за доверието на младите и обсъди рекламата, регулациите и защитата на децата
Коя е Пън Лиюан – съпругата на Си Дзинпин, която промени ролята на първата дама в Китай
Бившата певица и дългогодишен дипломатически спътник на китайския лидер отново привлече внимание във Вашингтон с публичната си изява редом до Мелания Тръмп