Nasdaq отскача след разпродажбата, но под повърхността на пазара слабостта остава
 Инвеститорите се връщат към технологичните акции след най-тежката седмица за сектора от април 2025 г., докато опасенията за дълга, възвръщаемостта от AI инвестициите и високите лихви не изчезват

Американските технологични акции започнаха седмицата с възстановяване след рязката разпродажба, която удари AI сегмента през предходните дни.
Nasdaq Composite се повишава с около 1,3% в понеделник, а S&P 500 добавя около 0,6%. Dow Jones Industrial Average се движи около нивата от петък. По-късно през сесията ръстът на Nasdaq достигна около 1,4%, а S&P 500 – 0,7%.
В центъра на възстановяването отново бяха полупроводниците. Intel поскъпна с около 4% след повишена препоръка от JPMorgan, Advanced Micro Devices добави около 3%, а Micron Technology също се търгуваше нагоре. Фондът VanEck Semiconductor ETF се повиши с близо 3% след девет поредни сесии на спад.
Ръстът идва след тежка седмица за технологичния сектор. S&P 500 загуби близо 2%, Nasdaq Composite се понижи с 4,5% и прекъсна серия от четири поредни седмици на ръст, а технологичният сектор в S&P 500 изтри над 6% – най-слабото му седмично представяне от април 2025 г.
Според Goldman Sachs технологиите са били най-силно продаваният глобален сектор през миналата седмица, а хедж фондовете са намалили експозицията си към него с най-големия процент, отчитан досега.
Отскокът не решава основния проблем
Възстановяването в понеделник не означава, че съмненията около AI бума са изчезнали.
Точно обратното – инвеститорите започват да разграничават много по-внимателно компаниите, които могат да превърнат огромните разходи за центрове за данни, чипове и изчислителна инфраструктура в реална възвръщаемост.
Един от най-ярките примери е CoreWeave. Акциите на компанията загубиха над 25% през миналата седмица – най-големият им седмичен спад от ноември 2025 г. – заради нарастващи опасения около задлъжнялостта.
Goldman Sachs повиши препоръката си за CoreWeave до „купувай“ в понеделник, което първоначално подкрепи книжата. В рамките на сесията обаче цената им остана силно волатилна, след като през последните дни пазарът започна да поставя под въпрос модела на финансиране на компанията.
Напрежението вече се вижда и на пазара на корпоративен дълг. Цената на застраховката срещу фалит на CoreWeave – т.нар. кредитни суапове – достигна нива, характерни за компании под сериозен финансов натиск.
Рон Албахари, главен инвестиционен директор в LNW, вижда в това промяна в начина, по който инвеститорите оценяват AI сектора.
„Инвеститорите ще стават много по-взискателни към това дали тези компании ще генерират достатъчна възвръщаемост върху капитала, за да оправдаят дълга, който поемат“, казва той пред CNBC.
Досега пазарът до голяма степен приемаше, че инвестициите в AI ще се изплатят. „Това не е така във всички случаи“, добавя Албахари.
И приходите вече се гледат под лупа
Съмненията се засилиха и след данните за Anthropic. Според CNBC приходите на компанията през третото тримесечие са достигнали 16,8 млрд. долара спрямо 11,6 млрд. долара през второто.
На пръв поглед това е силен ръст. За инвеститорите обаче въпросът все повече е дали темповете на увеличение на приходите могат да оправдаят мащаба на капиталовите разходи, задлъжнялостта и оценките, натрупани около AI инфраструктурата.
Това променя и отношението към високите лихви. В продължение на месеци AI акциите изглеждаха сравнително защитени от покачването на доходността по облигациите, защото ръстът на печалбите беше достатъчно силен, за да компенсира по-високата цена на капитала.
Тази защита вече изглежда по-слаба.
Доходността по 10-годишните американски държавни облигации беше около 5,09% в понеделник. Това е под достигнатите преди две седмици нива от около 5,31%, но все още означава значително по-скъпо финансиране за бизнеса.
Nasdaq расте, но пазарът остава тесен
Има и друг предупредителен сигнал.
Въпреки силното покачване на Nasdaq в понеделник само 46 от близо 5000 компании, търгувани на борсата, достигнаха нов 52-седмичен връх – най-малкият брой от април 2025 г.
В същото време 411 акции достигнаха нови дъна. Това е 36-а поредна сесия, в която новите дъна са повече от новите върхове – най-дългата подобна серия от пролетта на 2025 г.
Така възстановяването на индексите остава силно зависимо от сравнително малък брой големи компании.
Показателен е и секторът на потребителските стоки с незадължителен характер. Той беше сред малкото печеливши в понеделник, но голяма част от ръста му идваше от Amazon и Tesla, които заедно имат близо 40% тегло в съответния секторен фонд.
Петролът добавя още един риск
Инвеститорите следят внимателно и енергийния пазар.
Цените на петрола остават около изключително високи нива на фона на атаките срещу кораби в Персийския залив и взаимните удари между Русия и Украйна по енергийна инфраструктура.
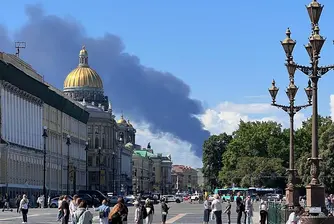
В неделя Украйна атакува петролен терминал в Санкт Петербург, а по-дългосрочните петролни фючърси вече отразяват очаквания, че нарушенията в енергийните доставки могат да продължат и през 2027 г.
В понеделник търговията беше променлива. Brent се движеше около 108–110 долара за барел, а американският WTI – около 100–104 долара според различните моменти от сесията. Това означава, че петролът остава втори важен източник на натиск върху инфлацията, лихвите и корпоративните разходи.
Фокусът сега се премества към корпоративните резултати
Meta Platforms и Tesla са сред големите компании, които трябва да публикуват отчети тази седмица, а инвеститорите ще търсят доказателства, че ръстът на печалбите все още е достатъчно силен, за да оправдае високите оценки и огромните инвестиции в AI инфраструктура.
Това е и по-големият въпрос пред Уолстрийт. Силните корпоративни печалби продължават да подкрепят пазара, но високата доходност по облигациите оскъпява капитала и поставя под все по-голям натиск компаниите, които разчитат на огромни инвестиции и дългосрочен ръст.
Понеделнишкият отскок показва, че купувачи за технологичните акции все още има. Данните под повърхността на индексите обаче показват, че пазарът вече не приема автоматично всяка AI инвестиция като печеливша.
СВЪРЗАНИ СТАТИИ
Победа на демократите може да задълбочи спада на технологичните акции
Популярните акции отново са под натиск тази седмица, а след изборите на 3 ноември ударът може да стане още по-силен
Пазарите са близо до рекорд, но предупрежденията за корекция се увеличават
Анализатори на Citi виждат паралели с края на 70-те и препоръчват по-малка експозиция към американски акции, докато експерт от Longview Economics очаква спад от 10% до 20% при рисковите активи
Рядко разминаване на фондовия пазар увеличава вероятността за рязък скок – или дълбок спад
Разликата в представянето на Nasdaq и Dow Jones за последните два месеца достигна необичайно високи нива
Последни Бизнес
виж още
Храните на глобалните пазари ще поскъпват поне до 2027 г. – с тях расте и социалното недоволство
Покачването на цените увеличава риска от социални вълнения и може да подтикне правителствата на ключовите доставчици да наложат забрани за износ, което допълнително ще задълбочи недостига
AI бумът и силният износ подкрепят растежа на Китай въпреки слабото вътрешно потребление
Китайската икономика нараства с 4,5% през третото тримесечие, надминавайки очакванията на анализаторите. Зад положителните резултати обаче остават сериозни структурни проблеми и продължаващ спад в имотния сектор
Ще убеди ли Мъск Уолстрийт в идеята за сливане между Tesla и SpaceX
Новият Roadster превръща технологичното сътрудничество между двете компании в аргумент за по-тясното им обвързване
Последни Profit
виж още
Инвеститорите не спят: Нюйоркската фондова борса удължава работното време за търговия с опции
29 основни акции и фондове са достъпни за удължена търговия, включително Nvidia, Bank of America, SPDR S&P 500 ETF Trust и iShares Russell 2000 ETF
Обуздаване на хаоса: Франция въвежда „локален“ вечерен час след масовите безредици от уикенда
Правителството е обект на критики, че не се е подготвило адекватно за насилието, което съпътстваше масовите протести, а най-голямата заплаха за властта е, че то може да ескалира подобно на движението „Жълтите жилетки“