ЕЦБ: Изкуственият интелект и държавните дългове създават най-преките уязвимости за еврозоната
 Това са изводите в предстоящия Доклад за финансовата стабилност (FSR), очертани в аванс от вицепрезидента на ЕЦБ Борис Вуйчич

Два са основните очертаващи се рискове за икономиката в еврозоната в сравнение с година по-рано – те са свързани с развитието на изкуствения интелект (AI) и пазарите на държавен дълг.
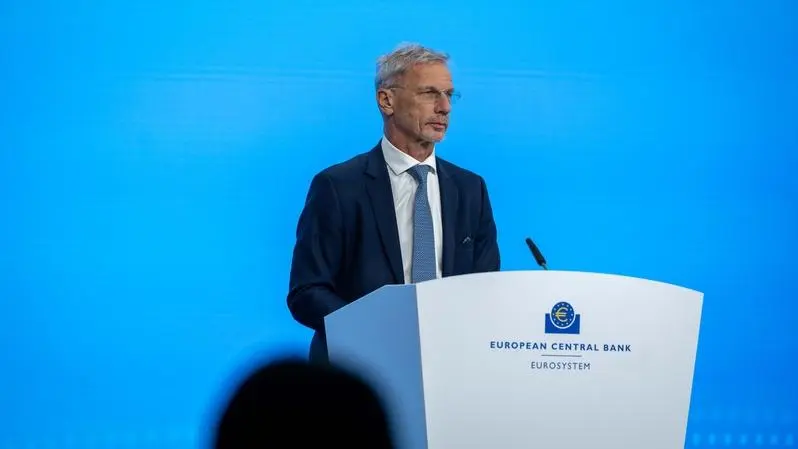
Това отбелязва вицепрезидентът на ЕЦБ Борис Вуйчич два дни преди публикуването на новия Доклад за финансовата стабилност (FSR), изготвян от Централната банка всяка година.
В предишната оценка уязвимостите от AI са били основно свързани с преоценките на глобалните фондови пазари и риска от рязка промяна в настроенията на пазара.
В момента обаче, докато рискът от преоценка на пазара вместо да намалее, се е увеличил, рисковете за стабилността на цялата система вече произтичат от редица допълнителни фактори:
- разширяване на външното финансиране от пазарите на акции към пазарите на дълг
- концентрацията на експозициите
- ускореното внедряване на AI
- потенциалните кибератаки
Според Вуйчич бързият напредък в кибервъзможностите на моделите за изкуствен интелект поражда рискове със системни последици. Същото важи и за високата концентрация на доставчици на критични услуги (по-специално на системи за информационни и комуникационни технологии), на които разчитат банките и финансовите посредници в еврозоната.
Вицепрезидентът на ЕЦБ подчертава и че в последните години се наблюдават опасения относно устойчивостта на държавния дълг, което отразява високите нива на публичния дълг и трайно слабите фискални фундаменти в някои страни от еврозоната.
Уязвимостта на държавния дълг се е увеличила още повече и от двете страни на Атлантическия океан и е сред факторите, които водят до повишаване на дългосрочните доходности.
Рискът от глобални последици също се е увеличил, както и рисковете за инфлацията, значителното увеличение на дълга на технологичните гиганти, нарастващите нужди от финансиране на правителствата, по-чувствителната към цените инвеститорска база, засилената политическа и геополитическа несигурност, дългосрочните структурни предизвикателства.

Що се отнася до икономическата активност, миналата година икономиката на еврозоната е показала изключителна устойчивост пред лицето на множество предизвикателства. Икономическият растеж продължава да се ускорява в третото тримесечие на тази година, макар и с по-бавен темп в сравнение с предходното тримесечие.
Но продължаващата война в Близкия изток тласка цените на енергията нагоре, което води до висока енергийна инфлация. В същото време несигурността в търговската политика не е намаляла значително, допълва Вуйчич.
Общата инфлация в еврозоната се повишава до 4% през октомври, спрямо 3,8% през септември, главно поради по-високите цени на енергията. Базовата инфлация остава като цяло стабилна, а заплатите на този етап не показват съществена реакция. Като цяло, последните тенденции в цените на енергията могат да тласнат инфлацията нагоре, докато по-слабото доверие и нарастващите разходи по заемите би трябвало частично да я ограничат, като окажат натиск върху растежа.
Неблагоприятното въздействие на енергийния шок върху икономическия растеж е частично компенсирано от оптимистичните очаквания към изкуствения интелект.
Но корекцията на пазара след междинните избори в САЩ по-рано този месец, макар и ограничена, напомня, че трябва да останем предпазливи по отношение на оценките на компаниите в сектора на изкуствения интелект, допълва вицепрезидентът на ЕЦБ.
AI, фискален натиск, небанков сектор – трите уязвимости за стабилността в еврозоната
Отличават се три тенденции и свързаните с тях рискове и уязвимости за финансовата стабилност в еврозоната.
Първо, изкуственият интелект
Бързото разпространение на AI създава предизвикателства за финансовата стабилност. Нарастващите дългови и капиталови експозиции към компании, разработващи новата технология, пораждат опасения относно пазарната концентрация, прекалено оптимистичните очаквания за печалби и потенциалните кредитни рискове.
Мащабът на финансовите нужди на компаниите по цялата верига на доставки е безпрецедентен.
Големите доставчици на облачни услуги и инфраструктура все по-често се обръщат към дълговите пазари, като обемът на емисиите достига рекордни нива тази година. Заемните средства вероятно ще продължат да нарастват, тъй като се прогнозира, че кумулативните капиталови разходи на големите американски технологични компании ще достигнат 5,5 трилиона щатски долара до 2030 г., смята Вуйчич.
В същото време компаниите все повече разчитат на непрозрачни извънбалансови финансови структури и циклични финансови споразумения за финансиране на инвестициите в инфраструктура за изкуствен интелект. Например, производителите на чипове и доставчиците на облачни услуги могат да инвестират в лаборатории за AI, които от се ангажират да закупуват хардуер и услуги.

Емитирането на акции също бележи ръст, като обемът на първичните публични предлагания (IPO) е на път да надхвърли върха от периода на „дот-ком“ балона, спрямо БВП на САЩ.
Исторически погледнато, подобни скокове често са съвпадали с пазарни върхове, което сочи към риска от прекомерен оптимизъм сред инвеститорите. Това е тревожно, като се има предвид, че макар настоящите пазарни оценки да се основават на очаквания за извънреден ръст на печалбите, перспективите остават силно несигурни, предупреждава вицепрезидентът на ЕЦБ.
Все по-широкото внедряване на изкуствен интелект във финансовия сектор предлага значителни възможности за повишаване на ефективността. Но създава и уязвимости, включително по-голяма зависимост от малко доставчици и засилени киберрискове и оперативни рискове.
По-конкретно, все по-мощните и автономни системи за изкуствен интелект увеличават мащаба, скоростта и сложността на кибератаките. Атаките чрез социално инженерство стават все по-ефективни.
Поне в краткосрочен план това може да наклони везните в полза на атакуващите, тъй като финансовите институции може да се сблъскат с по-високи разходи и по-големи ограничения при внедряването на изкуствен интелект за защита.
В отговор Банковият надзор на ЕЦБ призовава банките да укрепят киберзащитата си, да ускорят усилията си за отстраняване на уязвимостите и да адаптират своите рамки за управление на риска към бързо развиващата се заплаха от кибератаки.
Втората тенденция е свързана с фискалния натиск
Неблагоприятните фискални перспективи могат да поставят на изпитание доверието на инвеститорите и да доведат до преоценка на суверенния риск.
Нивата на суверенния дълг са високи в редица страни от еврозоната и в развити икономики, където нарастващите опасения относно устойчивостта на дълга вече доведоха до рязко покачване на доходността по дългосрочните държавни облигации.
По-конкретно в еврозоната по-високите разходи по капитала и структурните пречки, които възпрепятстват потенциалния растеж, могат да натоварят допълнително фискалните позиции и да подновят опасенията в страните с висока задлъжнялост.
По-големите нужди от емитиране и преминаването към инвеститорска база, по-чувствителна към цените, също допринасят за суверенните рискове. Способността на инвеститорската база да абсорбира допълнителното предлагане ще бъде от ключово значение за осигуряването на нормалното функциониране на пазарите на държавни облигации, подчертава вицепрезидентът на ЕЦБ.
Хедж фондовете се превръщат в значителен, но процикличен източник на ликвидност, докато големите японски инвеститори могат да намалят още портфейлите си от държавни облигации от еврозоната, ако доходността в Япония се повиши.
В същото време значителните нужди от финансиране, свързани с инвестиционния бум в изкуствения интелект, повдигат въпроси за потенциалната конкуренция за капитал между публични и частни заемополучатели, включително дали емитирането на дълг, свързано с изкуствения интелект, може да окаже натиск за повишаване на разходите за финансиране или да измести други инвестиции.
Третата тенденция засяга небанковия финансов сектор
Постоянно нарастващият дял на небанковото финансово посредничество предлага възможности за диверсифициране на източниците на финансиране и подкрепа на икономическия растеж.
Въпреки че банките остават тясно взаимосвързани с небанковия финансов сектор, трансформацията на финансовата система променя начина, по който се предават и усилват шоковете, отбелязва Вуйчич.
Частните кредитни и частните капиталови фондове играят все по-важна роля във финансирането на изграждането на инфраструктурата за изкуствен интелект, което засилва опасенията за ливъриджа и взаимосвързаността в цялата финансова система.

Инвестиционните фондове в еврозоната значително увеличават експозициите си към изкуствения интелект през последните години, както чрез акции, така и чрез дългови ценни книжа.
Преоценката на нагласите спрямо изкуствения интелект може да предизвика преоценяване на пазарите и значителни загуби при оценката. Това може да доведе до вълна от обратни изкупувания на дялове в инвестиционните фондове, което би увеличило риска от принудителни продажби на активи, като взаимодействието между нарастващата концентрация на портфейлите и ливъриджа потенциално би усилило напрежението на пазарите.
Нарастващото присъствие на хедж фондове с ливъридж на пазарите на държавни облигации създава допълнителни уязвимости.
Рисковете в небанковия финансов сектор са следователно тясно свързани с развитието на пазарите на AI и държавен дълг. Възможността тези рискове да се материализират едновременно може да доведе до разпространяване на загубите и натиска върху ликвидността от един пазар към други, усилвайки рисковете за финансовата стабилност, допълва Вуйчич.
Как може да се повиши устойчивостта в небанковия финансов сектор
Вицепрезидентът на ЕЦБ подчертава, че на фона на геополитическите предизвикателства и повишените рискове за финансовата стабилност запазването на устойчивостта на банковия сектор в еврозоната остава от съществено значение.
Банките поддържат силни капиталови и ликвидни позиции, подкрепени от солидна рентабилност и неразпределена печалба. Настоящите регулаторни капиталови буфери не изглеждат да представляват ограничаващ фактор за кредитирането. Напротив, те осигуряват важни гаранции и следва да бъдат запазени като предпазна мярка срещу бъдещи сътресения.
Картината на устойчивостта в небанковия финансов сектор е по-разнородна.
Небанковото и пазарно ориентирано финансиране играе все по-важна роля във финансирането на икономиката на еврозоната, което е положително развитие.
По-дълбоките и по-интегрирани европейски капиталови пазари могат да разширят възможностите за финансиране на компаниите, да подкрепят инвестициите и подобрят разпределението на риска във финансовата система. Насърчаването на Съюза на спестяванията и инвестициите остава приоритет за Икономическия и паричен съюз.
Но едновременно с това трябва да се гарантира, че политическата рамка върви в крак с рисковете.
Докато банковият сектор е обект на добре установена макропруденциална рамка, инструментите за справяне със системните рискове в небанковия финансов сектор, остават ограничени.
Без засилен надзор на равнище ЕС и системно-ориентиран подход към небанковото финансиране в сектора могат да се натрупат уязвимости, които да усилват шоковете на пазара и потенциално да се отразят на банковия сектор.
Основната загриженост на ЕЦБ в това отношение е свързана с дейностите и посредниците, които допринасят за натрупването на системни уязвимости, по-специално с прекомерен ливъридж, несъответствия в ликвидността и взаимосвързаност с банките.

Стратегиите за търговия с ливъридж на основните финансови пазари, включително на държавни облигации, могат да поддържат пазарната ликвидност в нормални условия. Но бързото ликвидиране в периоди на напрежение може да усили това напрежение и да наруши функционирането на пазари, които обикновено са много ликвидни, обяснява Вуйчич.
По същия начин частният кредит може да диверсифицира източниците на финансиране за компаниите. Въпреки че рисковете изглеждат овладяни, бързият растеж на частния кредит налага внимателно наблюдение предвид ограничената прозрачност, нарастващата взаимосвързаност с банките и застрахователите, както и потенциалните несъответствия в ликвидността.
Това подчертава необходимостта от укрепване на политическите рамки за небанковите институции и повишаване на устойчивостта към системни сътресения:
- За инвестиционните фондове това означава преодоляване на структурните несъответствия в ликвидността чрез по-добро съгласуване на условията за обратно изкупуване с ликвидността на базовите активи.
- За фондовете на паричния пазар става въпрос за укрепване на ликвидните буфери, които трябва да бъдат увеличени и да станат по-лесно използваеми в периоди на напрежение.
- За хедж фондовете това предполага разглеждане на ограниченията за ливъридж, минималните маржове или изискванията за отстъпка при сделките за финансиране с ценни книжа, с цел преодоляване рисковете от прекомерен ливъридж.

Преодоляването на пропуските и подобряването обмена на данни са от съществено значение за идентифицирането и справянето със системни рискове, отбелязва в заключение Вуйчич.
Предвид глобалния характер на хедж фондовете и водещата роля на офшорните финансови центрове, ефективният мониторинг на риска изисква по-силни механизми за трансграничен обмен на информация. Това е част от международната политическа програма, но напредъкът е бавен.
Необходимо е тясно международно сътрудничество, по-специално чрез Съвета за финансова стабилност, за да се разработят политически подходи и да се подкрепи тяхното ефективно прилагане в различните юрисдикции.
Целта е издръжлив небанков финансов сектор, който да може да подкрепи финансовите нужди на Европа, като гарантира финансова стабилност. Постигането ѝ изисква регулаторна рамка, която да се справя последователно със системните рискове, като признава различните бизнес модели на банките и небанковите институции, и отчита по-широките системни последици от дейността им, допълва вицепрезидентът на ЕЦБ.
СВЪРЗАНИ СТАТИИ
Защо американците са по-богати от европейците – въпрос на по-кратка работна седмица, щедри отпуски и непълна заетост
Ако европейците работеха колкото американците, реалният БВП на глава от населението в еврозоната би бил с 21% по-висок, отбелязва Изабел Шнабел от ЕЦБ. Според нея за растежа не липсват таланти и иновации – а мащаб
Франция и Белгия са в капана на разделения пазар на облигации в еврозоната
Глобалните разпродажби и опасенията заради войната в Иран подтикват инвеститорите да насочат вниманието си към нова група държави, изправени пред предизвикателства с дълга, на мястото на обичайните длъжници от предишната криза
Икономиката на еврозоната расте с 0,4% въпреки скъпата енергия
Испания и Нидерландия са сред най-силните големи икономики, Германия надмина очакванията, а Франция и Литва отчитат спад
Последни Глобално
виж още
Може ли светът да обърне глобалното затопляне? Новите технологии за извличане на CO₂ в центъра на дебата на COP31
Привържениците на този подход виждат възможност за връщане на температурите под прага от 1,5°C, но природозащитници предупреждават, че той може да отклони вниманието от спешната необходимост за намаляване на емисиите
Екипажът на потъващия товарен кораб край Калиакра е спасен (Обновена)
Всички 12 моряци са евакуирани успешно след мащабна спасителна операция в Черно море с участието на България, Румъния и Турция. Причината за инцидента все още не е ясна
Очаква се днес Анди Бърнам да заяви, че Brexit „не е проработил“ и че ще подпише ново споразумение с ЕС
Британският премиер ще се срещне с европейски лидери на среща на върха тази седмица с цел да договори мерки, които според него могат да увеличат БВП с 0,4%
Последни Profit
виж още
България настоява ЕС да не санкционира две руски банки с българска собственост
Според външния министър Велислава Петрова подобна мярка може да доведе до преминаването на финансовите институции под контрола на Москва, вместо да ограничи руската държава
Може ли светът да обърне глобалното затопляне? Новите технологии за извличане на CO₂ в центъра на дебата на COP31
Привържениците на този подход виждат възможност за връщане на температурите под прага от 1,5°C, но природозащитници предупреждават, че той може да отклони вниманието от спешната необходимост за намаляване на емисиите